
Bouwdepot ING in 2026: Voorwaarden, kosten & stappen
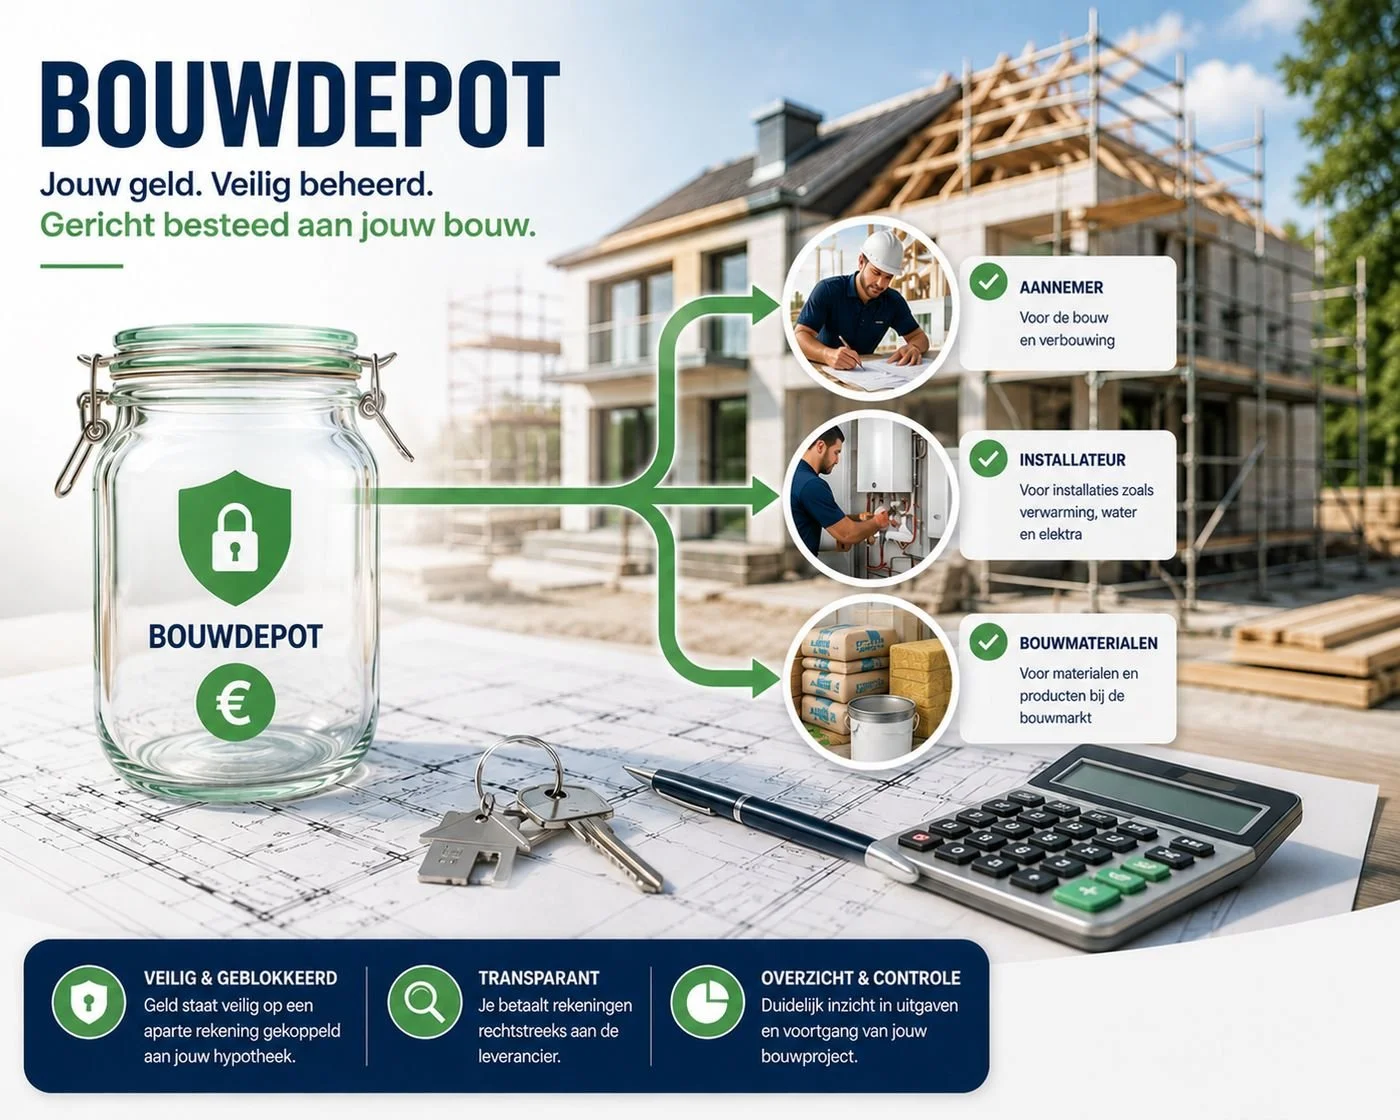
Ga je een woning bouwen, een bestaand huis verbouwen of je woning verduurzamen? Dan krijg je te maken met een ING bouwdepot. Dit is een speciale, gereserveerde rekening die gekoppeld is aan jouw ING-hypotheek. Het geld voor je (ver)bouwplannen staat hierop veilig geparkeerd. Vanuit dit depot betaal je stapsgewijs de rekeningen van de aannemer, installateur of bouwmarkt.
In deze complete gids van Advisiyo lees je exact hoe het ING bouwdepot in 2026 werkt, wat de specifieke ING-voorwaarden zijn, wat je wel en niet mag declareren en hoe het unieke ING-rentemodel werkt. Met de gratis hypotheekcheck van Advisiyo krijg je snel inzicht in haalbaarheid, maandlasten
🌟 Waarom je ING bouwdepot regelen via Advisiyo?
100% Onafhankelijk: Wij vergelijken meer dan 40 geldverstrekkers op voorwaarden en bouwdepotrentes.
Binnen 24 uur persoonlijk advies
Gratis & vrijblijvend oriëntatiegesprek: Direct inzicht in jouw persoonlijke mogelijkheden.
Eén helder tarief: Vooraf volledige transparantie over de advies- en bemiddelingskosten.
Check direct hoeveel bouwdepot jij kunt opnemen bij ING
Bereken hoeveel bouwdepot jij kunt opnemen
Krijg direct een eerste indicatie van je mogelijkheden en maandlast. Daarna kun je meteen een gratis gesprek plannen of een terugbelverzoek achterlaten.
Start je gratis check
Vul eerst je basisgegevens in. Daarna zie je direct je eerste uitkomst.
Wat wil je nu doen?
Kies direct de stap die het beste bij je past. Meestal werkt direct plannen het prettigst, maar een terugbelverzoek is ook mogelijk.
Liever dat we je terugbellen?
Laat hieronder je gegevens achter. Dan nemen we vrijblijvend contact met je op om je mogelijkheden samen door te nemen.
Snel eerste inzicht
Je ziet direct of opnemen van overwaarde in jouw situatie kansrijk lijkt.
Persoonlijk vervolg
In een gesprek kijken we naar jouw doel, maandlasten en vervolgstappen.
Veilig en zorgvuldig
Je gegevens worden alleen gebruikt voor je aanvraag en persoonlijk contact.
Wat is een bouwdepot ING en wanneer krijg je ermee te maken?
Een ING bouwdepot is een speciale, geblokkeerde bankrekening die gekoppeld is aan jouw hypotheek. Op deze rekening staat het geld gereserveerd dat bedoeld is voor de nieuwbouw, verbouwing of verduurzaming van je woning. In plaats van dat de bank het gereserveerde bedrag ineens op jouw privérekening stort, wordt het geld stapsgewijs uit het bouwdepot uitgekeerd op basis van ingediende verbouwingsnota's.
Bouwdepot ING: Kernkenmerken in een overzicht
Als je een ING bouwdepot afsluit, gelden er een aantal belangrijke basisregels en ING-specifieke financiële kenmerken:
Doel van het depot: Het ING bouwdepot is uitsluitend bedoeld voor het financieren van de nieuwbouw, verbouwing of verduurzaming van je eigen woning (hoofdverblijf).
Inkomensgrens (LTI): De extra lasten voor het ING bouwdepot moeten passen binnen jouw wettelijke leencapaciteit op basis van je bruto (partner)inkomen. Bij verduurzaming geldt onder voorwaarden extra leenruimte bovenop je standaard norm.
Looptijd & verlenging: Zowel bij een verbouwing als bij nieuwbouw geldt voor het ING bouwdepot een standaard looptijd van 24 maanden, met een mogelijkheid tot 12 maanden verlenging (maximaal 36 maanden in totaal).
Rentevergoeding & werking rente: Je betaalt uitsluitend rente over het bedrag dat je daadwerkelijk uit het ING bouwdepot hebt opgenomen voor het betalen van facturen. Over het geld dat nog ongebruikt in het bouwdepot staat, betaal je géén rente en ontvang je ook géén rente. Omdat je geen rente ontvangt, vul je bij de belastingaangifte in Box 1 € 0,00 aan ontvangen depotrente in.
Declareren van kosten: Facturen van de aannemer of kassabonnen van de bouwmarkt dien je digitaal in via Mijn ING of de ING App. Voor declaraties geldt een minimaal bedrag van € 50,- per keer.
Wanneer verplicht bij ING: Bij een hypotheek met NHG of bij nieuwbouw is een ING bouwdepot verplicht. Sluit je een hypotheek af zonder NHG voor een verbouwing? Dan is een ING bouwdepot niet verplicht en mag het geld rechtstreeks op je betaalrekening worden gestort.
Fiscale status (Box 1): De betaalde hypotheekrente over het opgenomen deel van het ING bouwdepot en de eenmalige advies-, taxatie- en notariskosten zijn fiscaal aftrekbaar in Box 1, mits de uitgaven aantoonbaar zijn gedaan voor de eigen woning.
Restant saldo na afloop: Blijft er na het afronden van de werkzaamheden of na afloop van de maximale looptijd nog geld over op het ING bouwdepot? Dit overgebleven bedrag wordt door ING automatisch ingezet als verplichte extra aflossing op je hypotheek.
Hoe werkt de rente van een ING bouwdepot?
Het rentemodel van ING werkt heel transparant: je betaalt uitsluitend rente over het geld dat je daadwerkelijk uit het depot hebt opgenomen.
Geen rente betalen én geen rente ontvangen
Het geld dat nog ongebruikt op je ING bouwdepot staat, is nog niet opgenomen. Daarom:
Betaal je over dit restant geen rente;
Ontvang je over dit restant geen rente.
💡 Het effect op je maandlasten:
Aan het begin van de verbouwing staat het volledige bedrag nog in het depot en kost het depot je bruto € 0 per maand. Zodra je facturen indient en ING deze uitbehaalt, stijgt het opgenomen bedrag. Vanaf dat moment ga je hypotheekrente betalen over het opgenomen deel, waardoor je maandlasten stap voor stap stijgen tot de verbouwing klaar is.
Fiscale tip (Box 1):
Omdat je bij ING geen rente vergoedt krijgt over het depot, vul je bij je jaarlijkse belastingaangifte € 0,00 aan ontvangen rente in. De rente die je betaalt over het al opgenomen deel is onder voorwaarden aftrekbaar in Box 1.
Wat mag je wel en niet betalen uit een ING bouwdepot?
Om facturen uit het ING bouwdepot te mogen betalen, geldt de fiscale hoofdregel: de werkzaamheden moeten de woning in kwaliteit verbeteren, de marktwaarde verhogen én onlosmakelijk (aard- en nagelvast) aan het huis verbonden zijn.
🟢 Dit mag wel uit het ING bouwdepot:
Verbouwing & uitbouw: Een dakkapel, uitbouw, aanbouw of nieuwe indeling.
Keuken & Sanitair: Geheel nieuwe keuken, badkamer of toilet.
Vaste vloeren: Parket, plavuizen, gietvloeren of verlijmd PVC (vloeren die niet zonder schade te verwijderen zijn).
Onderhoud & Afwerking: Vaste inbouwspots, onderhoudsschilderwerk, asbestverwijdering en vervanging van kozijnen, ramen en deuren.
Tuin & Buiten: Aanleg, onderhoud en inrichting van de tuin, en op maat gemaakte zonneschermen die vast aan de gevel gemonteerd zijn.
🔴 Dit mag niet uit het ING bouwdepot:
Gereedschap: Boormachines, zaagmachines, steigers of klusmaterieel.
Raamdecoratie: Gordijnen, jaloezieën, shutters of vitrages.
Losse verlichting & inboedel: Wandlampen, losse kasten, meubels en vrijstaande apparatuur.
Na het activeren van je bouwdepot ING dien je facturen en bouwbonnen eenvoudig in via Mijn ING of de ING App.
Is een bouwdepot bij ING verplicht bij een verbouwing?
Het aanvragen van een bouwdepot ING is niet in alle situaties verplicht. Of ING een depotrekening eist, hangt primair af van het gekozen hypotheektype (met of zonder NHG), de hoogte van de hypotheekverhoging en het type verbouwing.
Wanneer is een bouwdepot aanvragen verplicht?
Garantie op de toekomstige woningwaarde: Bij nieuwbouw of een ingrijpende verbouwing wil ING de zekerheid dat het extra geleende geld daadwerkelijk in het huis wordt geïnvesteerd. Dit borgt dat de vooraf getaxeerde marktwaarde ná verbouwing ook echt wordt behaald.
Hypotheken met NHG: Sluit je de hypotheek af met Nationale Hypotheek Garantie (NHG)? Dan geldt er geen minimumbedrag en is een bouwdepot ING verplicht voor je verbouwkosten.
Verduurzamingskrediet: Maak je gebruik van extra leenruimte voor energiebesparende maatregelen? Dan opent ING hiervoor altijd een specifiek verduurzamingsdepot.
Wanneer hoef je géén bouwdepot aan te vragen?
Kleine verhogingen zonder NHG (< € 15.000): Is je verbouwingsbedrag lager dan € 15.000 en sluit je een hypotheek af zonder NHG? Dan is een bouwdepot ING niet verplicht. ING stopt het geld in dat geval direct op je betaalrekening, waardoor het indienen van losse declaraties vervalt.
Ook voor bedragen boven € 15.000 zonder NHG is een bouwdepot bij ING niet altijd verplicht.
ING stelt een bouwdepot namelijk in sommige situaties niet als eis:
Gelijkblijvende risicoklasse: Wanneer uit het taxatierapport blijkt dat de woning ook zonder de verwachte waardestijging na verbouwing in dezelfde risicoklasse valt (op basis van de schuld-marktwaardeverhouding), ziet ING regelmatig af van een bouwdepot.
Rechtstreekse uitkering: Als ING besluit om géén bouwdepot te openen, wordt het volledige verbouwingsbedrag rechtstreeks naar de bankrekening overgemaakt in plaats van vastgezet in een depot.
⚠️ Belangrijke fiscale waarschuwing (Box 1)
Stort ING het bedrag rechtstreeks op je betaalrekening zonder dat je een bouwdepot ING gebruikt? Bewaar alsnog alle facturen, offertes en kassabonnetjes zorgvuldig. Om aanspraak te maken op hypotheekrenteaftrek in Box 1, moet je bij een controle van de Belastingdienst altijd kunnen bewijzen dat het geleende geld voor de volle 100% is besteed aan het verbeteren of verduurzamen van je eigen woning.
Fiscale regels & Hypotheekrenteaftrek voor een bouwdepot ING
Het bouwdepot ING valt onder de fiscale regels van de eigenwoningforfait en de inkomstenbelasting (Box 1). Wanneer je een bouwdepot ING gebruikt voor verbouwing, nieuwbouw of verduurzaming, gelden de volgende fiscale uitgangspunten:
Hypotheekrenteaftrek in Box 1: De rente die je betaalt over het opgenomen deel uit het bouwdepot ING is gedurende de looptijd aftrekbaar van het belastbaar inkomen in Box 1. Voorwaarde is dat het geld aantoonbaar is gebruikt voor het onderhoud, de verbetering of de verduurzaming van de eigen woning (hoofdverblijf).
Verrekening depotrente (ING-specifiek): Bij een bouwdepot ING betaal én ontvang je 0% rente over het niet-opgenomen saldo. Bij jouw jaarlijkse belastingaangifte vul je daarom € 0,00 aan ontvangen depotrente in. Je trekt uitsluitend de daadwerkelijk betaalde hypotheekrente over het al opgenomen verbouwbedrag af.
Eenmalige financieringskosten aftrekbaar: De kosten die je maakt om het bouwdepot ING financieel mogelijk te maken, zijn bij het afsluiten van de (nieuwe) hypotheek eenmalig volledig fiscaal aftrekbaar in Box 1. Dit geldt voor:
De advies- en bemiddelingskosten van Advisiyo;
De taxatiekosten (voor het vaststellen van de marktwaarde voor en na verbouwing);
De notariskosten voor de hypotheekakte en de kadastrale rechten (bij een nieuwe hypotheek of tweede hypotheekdeel).
Kosten bouwdepot ING
Wanneer je een bouwdepot ING gaat aanvragen, krijg je te maken met een aantal eenmalige financieringskosten. Welke kosten dit precies zijn en hoe hoog het totale bedrag uitvalt, hangt af van de route die je kiest om je hypotheek bij ING uit te breiden (via een onderhandse verhoging, een tweede hypotheekdeel of het oversluiten van je hypotheek).
De eenmalige kosten bij het aanvragen van een bouwdepot ING bestaan uit:
Advies- en bemiddelingskosten (Advisiyo): Voor het onafhankelijke advies, de nauwkeurige berekening van je maximale leencapaciteit bij ING en de volledige begeleiding tot aan het definitieve akkoord van ING.
Indicatie: € 1.750 – € 2.750
Taxatiekosten: ING vraagt om een officieel taxatierapport om de actuele marktwaarde én de verwachte marktwaarde ná verbouwing vast te leggen. Bij een beperkte verhoging accepteert ING in bepaalde situaties ook een voordeligere desktoptaxatie of Calcasa-desktoptaxatie.
Indicatie: € 110 (desktoptaxatie) – € 750 (volledige taxatie)
Notariskosten: Dit betaal je uitsluitend wanneer er een nieuwe hypotheekakte voor het bouwdepot ING moet worden ingeschreven in het Kadaster (bij een tweede hypotheekdeel of oversluiten). Heb je bij het afsluiten van je huidige ING-hypotheek gekozen voor een hogere inschrijving? Dan kun je het bouwdepot ING onderhands verhogen en vervallen de notariskosten volledig.
Indicatie: € 800 – € 1.500 (niet van toepassing bij een onderhandse verhoging)
💰 Goed om te weten: Kosten zijn fiscaal aftrekbaar!
Vraag je een bouwdepot ING aan voor de verbouwing of verduurzaming van je eigen woning (hoofdverblijf in Box 1)? Dan zijn de advies-, taxatie- en notariskosten eenmalig volledig aftrekbaar van de inkomstenbelasting. Hierdoor krijg je bij je belastingaangifte een aanzienlijk deel van deze gemaakte kosten terug.
Bij Advisiyo hanteren we 100% transparantie. Voordat we voor je aan de slag gaan met de aanvraag van jouw bouwdepot ING, ontvang je een heldere offerte op maat. Zo weet je vooraf exact waar je aan toe bent en kom je achteraf nooit voor verrassingen te staan.
Bekijk ook: Kosten hypotheekadvies
Documenten & aandachtspunten bij een ING bouwdepot
Wat heb je nodig voor een snelle en soepele aanvraag van je bouwdepot ING?
Wanneer je een bouwdepot ING gaat aanvragen, moet ING je huidige financiële situatie en de waarde van je woning grondig beoordelen. Om het acceptatieproces rondom jouw bouwdepot ING zo snel en vlekkeloos mogelijk te laten verlopen, verzamel je vooraf de onderstaande documenten.
Benodigde documenten bij het aanvragen van een bouwdepot:
Inkomen (loondienst):
Recente salarisstrook (niet ouder dan 3 maanden).
Werkgeversverklaring (volgens het nieuwste model, niet ouder dan 3 maanden).
Recent bankafschrift waarop het salaris zichtbaar is gestort.
Ondernemers / ZZP'ers:
Jaarcijfers van de afgelopen 2 tot 3 jaar én de bijbehorende definitieve aanslagen inkomstenbelasting.
Gepensioneerden:
Meest recente Uniform Pensioenoverzicht (UPO) en de AOW-specificatie.
Financiële verplichtingen:
Overzicht van lopende leningen, consumptief krediet of private-leasecontracten.
Woning & Verbouwing:
Taxatierapport (fysiek NWWI-rapport of desktoptaxatie) waarin de waarde ná verbouwing is opgenomen.
Ingevulde verbouwingsspecificatie en eventuele offertes van aannemers of specialisten.
✅ Persoonlijke checklist van Advisiyo
Bij Advisiyo stellen we voor het aanvragen van jouw bouwdepot ING een heldere documentenchecklist op maat samen. Zo verzamel je gericht exact de juiste stukken die ING vereist en verloopt het acceptatietraject vlekkeloos en zonder vertraging.
ING bouwdepot declareren van rekeningen in 4 stappen
-
Factuur ontvangen & controleren
Stap 1 - Controleer de factuur
Controleer of de nota van de aannemer of bouwmarkt op jouw naam en het adres van de woning staat, met een duidelijke omschrijving van de gewerkte uren of materialen. -
Dien de rekening in bij ING
Stap 2 - Upload via app/portaal
Via de app of bankomgeving upload je een foto of PDF van de factuur. Geef direct aan of ING de nota rechtstreeks aan de aannemer/leverancier moet overmaken of dat het een terugbetaling op je eigen ING-betaalrekening betreft. -
Beoordeling door ING
Stap 3 - Beoordeling
ING controleert de ingediende nota. De bank toetst of de post voldoet aan de voorwaarden van het bouwdepot ING (aard- en nagelvast) en of de uitgave overeenkomt met de vooraf ingediende verbouwingsspecificatie. -
Uitbetaling binnen 1 tot 3 werkdagen
Stap 4 - Uitbetaling
Na goedkeuring wordt het bedrag overgemaakt naar de leverancier of naar je eigen rekening. Het saldo in je bouwdepot wordt direct bijgewerkt.
Veelgestelde vragen over het ING bouwdepot
-
Nee, eigen geld is niet per definitie verplicht voor een ING bouwdepot, mits je maximale leencapaciteit op basis van je inkomen en de marktwaarde na verbouwing toereikend is. Je mag maximaal 100% van de marktwaarde na verbouwing financieren (of tot 106% bij verduurzaming). Zijn de totale verbouwingskosten hoger dan de getaxeerde meerwaarde van de woning, dan moet je het verschil met eigen geld bijfinancieren.
-
Nee, bij het aanvragen van een bouwdepot ING is een officieel taxatierapport altijd verplicht. ING moet de waarde van de woning namelijk officieel vastgesteld hebben om het risico en de maximale leencapaciteit te kunnen bepalen.
Wel verschilt de vorm van het taxatierapport afhankelijk van de situatie bij ING:
Fysiek NWWI-taxatierapport: Verplicht bij ingrijpende verbouwingen, nieuwbouw of wanneer je de verwachte marktwaarde ná verbouwing wilt laten meewegen om de leencapaciteit te verruimen (tot 100% of 106% LTV) of om je risico-opslag te verlagen. Een erkend taxateur komt de woning in dit geval fysiek inspecteren.
Calcasa-desktoptaxatie: Bij kleinere hypotheekverhogingen of specifieke verduurzamingskredieten accepteert ING vaak een goedgekeurde desktoptaxatie. Dit is eveneens een officieel taxatierapport, maar wordt via een geautomatiseerd datamodel en een gecertificeerd taxateur op afstand opgesteld — zonder fysieke inspectie aan huis.
Kortom: Een taxatierapport is bij een bouwdepot ING nooit optioneel, maar afhankelijk van de hoogte van de verbouwing volstaat een voordelige desktoptaxatie in plaats van een fysiek NWWI-rapport.
-
Er is geen exacte standaardtijd, maar globaal kun je rekenen op:
📌 Indicatieve doorlooptijd:
2–4 weken: intake + documenten verzamelen
taxatieperiode (als nodig)
Na goedkeuring verstrekking & offerte
Tekeningsdatum bij notaris (indien vereist)
→ In totaal vaak 4–8 weken van start tot afronding (afhankelijk van taxatie, notaris en drukte)
-
Een ING bouwdepot heeft voor zowel bestaande bouw als nieuwbouw een standaard looptijd van 2 jaar (24 maanden). Duurt de verbouwing of nieuwbouw langer, dan kan het bouwdepot onder voorwaarden van ING eenmalig worden verlengd met 1 jaar (12 maanden). Houd er rekening mee dat de rentevergoeding op het depot na het eerste of tweede jaar kan veranderen volgens de voorwaarden van ING.
Bekijk ook: https://www.ing.nl/particulier/hypotheek/jouw-hypotheek/bouwdepot -
Als er na het afronden van de verbouwing nog geld overblijft in het ING bouwdepot, wordt dit restant gebruikt om af te lossen op je hypotheekschuld. Hierdoor dalen je maandlasten automatisch. Gaat het om een heel klein overgebleven bedrag (meestal onder de € 1.250), dan stort ING dit saldo rechtstreeks terug op je gekoppelde betaalrekening.
-
Uit een ING bouwdepot mag je uitsluitend zaken declareren die aard- en nagelvast aan de woning zijn verbonden en de waarde van de woning verhogen. Wel toegestaan zijn bijvoorbeeld een nieuwe keuken, badkamer, aanbouw, dakkapel, cv-ketel, verduurzamingsmaatregelen en vastgelijmde vloeren. Niet toegestaan zijn losse spullen zoals meubels, gasslangen, gereedschap, gordijnen of een losliggende vloer (zoals kliklaminaat).
-
Ja, als de verbouwing duurder uitvalt dan gepland is verhoging mogelijk, maar let op: je kunt een bestaand ING bouwdepot niet zomaar laten ophogen. Er moet hiervoor een volledige nieuwe hypotheekaanvraag worden ingediend voor een aanvullend leningdeel (tweede leningdeel).
Bij deze nieuwe aanvraag voert ING een volledige nieuwe acceptatietoets uit. Je huidige inkomen, financiële verplichtingen en de (toekomstige) marktwaarde van de woning worden opnieuw beoordeeld. Een adviseur van Advisiyo kan snel voor je berekenen of er voldoende leencapaciteit is en of een onderhandse verhoging bij ING mogelijk is zonder dat je naar de notaris hoeft.
-
Of een ING bouwdepot de voordeligste optie is, hangt af van je actuele hypotheekrente, de voorwaarden en eventuele afsluitkosten. Blijf je bij ING, dan vermijd je bij een onderhandse verhoging vaak notariskosten. Advisiyo vergelijkt een ING bouwdepot direct met meer dan 40 andere Nederlandse geldverstrekkers om te bepalen of bijfinancieren bij ING of oversluiten naar een andere aanbieder onder aan de streep de laagste maandlasten oplevert.
-
Je maximale hypotheek inclusief ING bouwdepot wordt berekend op basis van je bruto (gecombineerd) jaarinkomen, eventuele financiële verplichtingen en de getaxeerde marktwaarde van de woning ná verbouwing. De maximale leencapaciteit is wettelijk begrensd op 100% van deze marktwaarde na verbouwing (106% bij verduurzaming). Advisiyo voert deze berekening nauwkeurig uit op basis van de acceptatieregels van ING.
-
Je kunt je ING hypotheek onderhands verhogen als je hypotheek bij het afsluiten hoger in het Kadaster is ingeschreven dan je daadwerkelijke beginstand (een verhoogde kadastrale inschrijving). Is er voldoende inschrijvingsruimte en passen de maandlasten binnen je inkomen, dan kan het ING bouwdepot rechtstreeks via een aanvullend leningdeel worden geregeld zonder dat je opnieuw naar de notaris hoeft.
-
Voor het verduurzamen van je woning (zoals zonnepanelen, HR++ glas, een warmtepomp of isolatie) kun je bij een ING bouwdepot tot maximaal 106% van de marktwaarde financieren, in plaats van de standaard 100%. Daarnaast bieden de regels van het NIBUD extra leenruimte (tot wel duizenden euro's) buiten de standaard inkomensnormen om, mits dit geld volledig wordt besteed aan energiebesparende voorzieningen.
-
Ja, als je woning in waarde is gestegen, kun je deze opgebouwde overwaarde opnemen door je hypotheek te verhogen en het vrijgekomen bedrag in een ING bouwdepot te storten. Dit geld dient vervolgens ter dekking van de declaraties voor de geplande verbouwing of verduurzaming.
-
Op het niet-opgenomen saldo in een ING bouwdepot ontvang je van ING een rentevergoeding. Deze rentevergoeding is exact gelijk aan de hypotheekrente die je betaalt over het leningdeel waaruit het bouwdepot is gevormd. Hierdoor betaal je in het begin van de verbouwing netto vrijwel alleen rente over het geld dat je daadwerkelijk uit het depot hebt opgenomen.
-
Ja, als je je huidige hypotheek oversluit naar ING (of een andere geldverstrekker), kun je via Advisiyo direct een bouwdepot meefinancieren. Je bestaande hypotheek en de gewenste verbouwingskosten worden dan samengevoegd in één nieuwe hypotheekaanvraag, waarbij Advisiyo controleert of ING de scherpste rente en voorwaarden biedt voor jouw totale financiering.
-
Ja, een ING bouwdepot aanvragen is goed mogelijk voor ZZP’ers en zelfstandig ondernemers. ING beoordeelt het inkomen van ondernemers aan de hand van de jaarcijfers van de afgelopen 1 tot 3 jaar of via een vastgestelde inkomensverklaring. Advisiyo begeleidt ondernemers bij het correct aanleveren van de benodigde zakelijke documenten voor een snelle acceptatie.
-
De eenmalige kosten bij het aanvragen van een ING bouwdepot bestaan uit advies- en bemiddelingskosten, eventuele taxatiekosten en eventuele notariskosten:
Advies- en bemiddelingskosten (Advisiyo): Voor het onafhankelijke advies, de nauwkeurige berekening van je maximale leencapaciteit bij ING en de volledige begeleiding tot aan het definitieve akkoord. (Indicatie: € 1.750 – € 2.750)
Taxatiekosten: ING vraagt om een officieel taxatierapport om de actuele marktwaarde én de verwachte marktwaarde ná verbouwing vast te leggen. Bij een beperkte verhoging accepteert ING in bepaalde situaties ook een voordeligere (Calcasa-)desktoptaxatie. (Indicatie: € 110 voor een desktoptaxatie tot € 750 voor een volledige fysieke taxatie)
Notariskosten: Dit betaal je uitsluitend wanneer er een nieuwe hypotheekakte moet worden ingeschreven in het Kadaster (bijvoorbeeld bij een tweede hypotheekdeel of oversluiten). Heb je bij het afsluiten van je huidige ING-hypotheek gekozen voor een hogere inschrijving? Dan kun je het ING bouwdepot onderhands verhogen en vervallen de notariskosten volledig. (Indicatie: € 800 – € 1.500; vervalt bij onderhandse verhoging)
💰 Goed om te weten: Kosten zijn fiscaal aftrekbaar! Vraag je een ING bouwdepot aan voor de verbouwing of verduurzaming van je eigen woning (hoofdverblijf in box 1)? Dan zijn de advies-, taxatie- en notariskosten eenmalig volledig aftrekbaar van de inkomstenbelasting. Hierdoor krijg je bij je belastingaangifte een aanzienlijk deel van deze gemaakte kosten terug.
Wil je weten of een bouwdepot bij ING voor jou mogelijk is? Plan vrijblijvend een gesprek en krijg snel inzicht in je opties, maximale hypotheek en maandlasten.
Bekijk ook:
- Hypotheekcheck
- Kosten hypotheekadvies
- Plan een gesprek
- Hypotheek verhogen
Overwaarde opnemen
Overwaarde opnemen ASR
Overwaarde opnemen Rabobank
Overwaarde opnemen ING
Overwaarde opnemen ABN AMRO
Overwaarde opnemen Florius
Overwaarde opnemen Aegon
Overwaarde opnemen Argenta
Overwaarde opnemen NIBC
Overwaarde opnemen Nationale Nederlanden
Overwaarde opnemen Hypotrust
Overwaarde opnemen BLG
Wat kost € 100.000 overwaarde opnemen?
Wat kost € 30.000 overwaarde opnemen?
Wat kost € 50.000 overwaarde opnemen?
Wat kost € 40.000 overwaarde opnemen?
Hoe werkt een bouwdepot?
Bouwdepot berekenen
Bouwdepot aanvragen
Hypotheek verhogen per geldverstrekker
- Hypotheek verhogen zonder notaris
- Hypotheek verhogen voor verduurzaming
Wat anderen over Advisiyo zeggen
-
Ik ben ze enorm dankbaar voor hun werk. Ze zijn het enige bedrijf dat me een kans gaf op een hypotheek, nadat ik pas anderhalf jaar in Nederland woonde. Ze zorgden voor vertalingen (ik spreek Spaans) en waren bij elke stap enorm behulpzaam. Binnen een paar maanden hadden we de hypotheek binnen, dankzij Advisiyo en vooral Youssef Hassan.
Antonio Perez ⭐⭐⭐⭐⭐
-
Goed geholpen door Youssef bij mijn eerste hypotheekaanvraag. Alles werd duidelijk uitgelegd en bij vragen kwam er altijd snel een antwoord, zelfs in het weekend :)
Ilja ⭐⭐⭐⭐⭐
-
Het contact verliep naar volle tevredenheid. Wij voelden ons als klant serieus genomen. Alle vragen die wij hadden, werden snel beantwoord. Youssef is vriendelijk, rustig, geduldig en betrokken. Kortom, prima zaken gedaan met Advisiyo.
Carla ⭐⭐⭐⭐⭐