
Bouwdepot Argenta in 2026: Voorwaarden, kosten & stappen
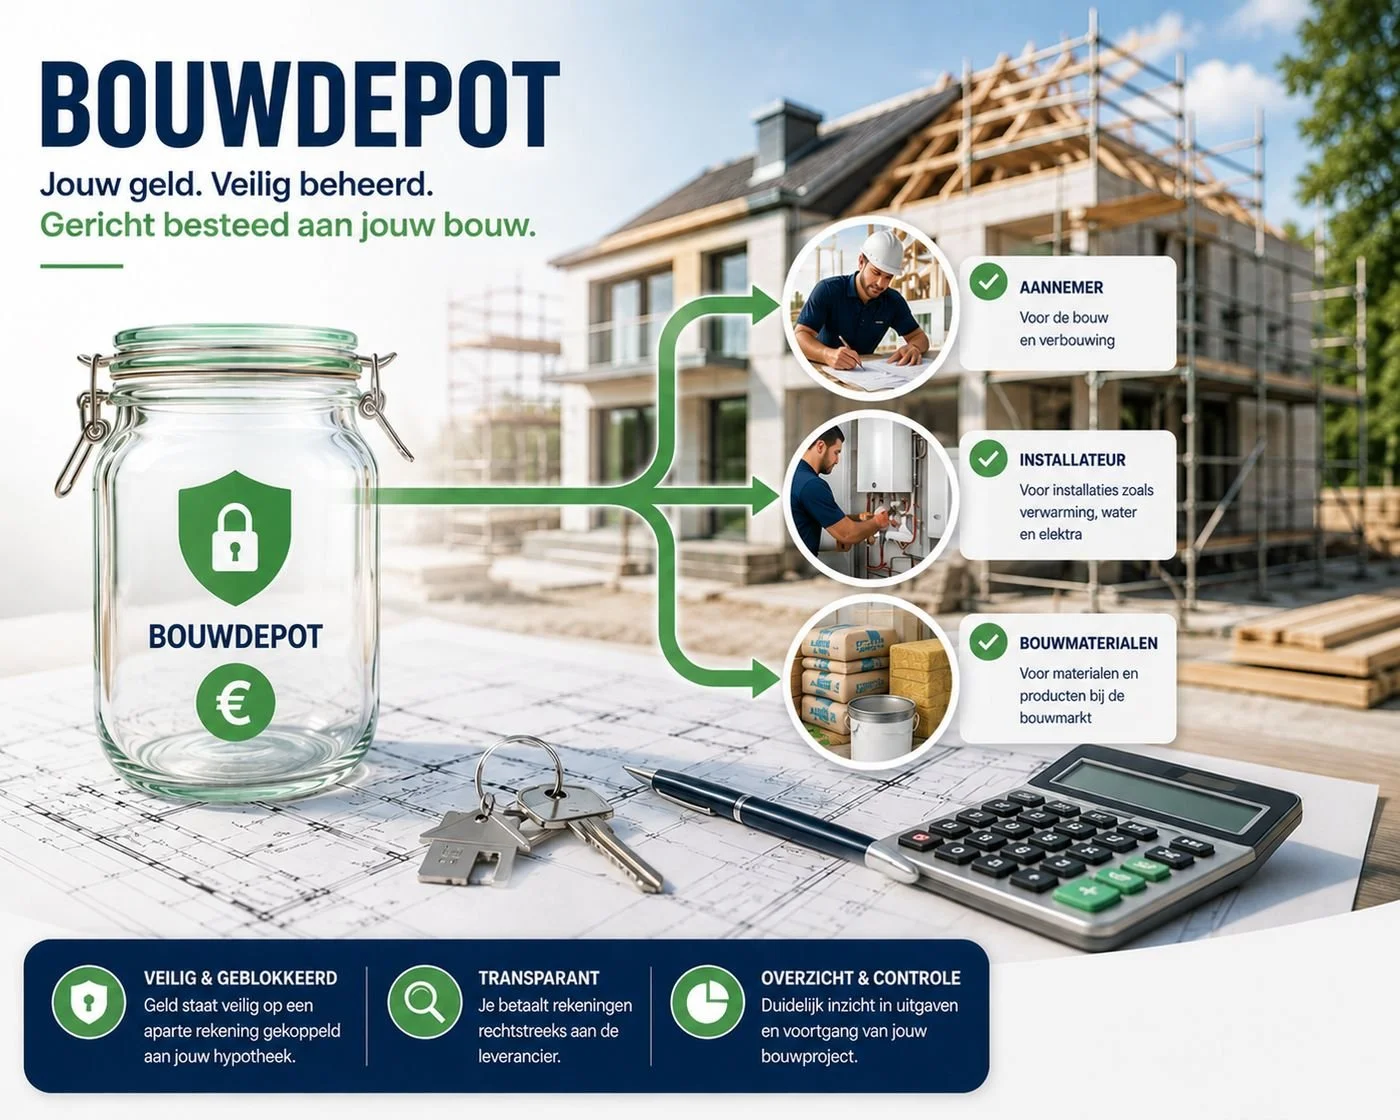
Ga je een woning bouwen, een bestaand huis verbouwen of je woning verduurzamen? Dan krijg je te maken met een Argenta bouwdepot. Dit is een speciale, gereserveerde rekening die gekoppeld is aan jouw Argenta-hypotheek. Het geld voor je (ver)bouwplannen staat hierop veilig geparkeerd. Vanuit dit depot betaal je stapsgewijs de rekeningen van de aannemer, installateur of bouwmarkt.
In deze complete gids van Advisiyo lees je exact hoe het Argenta bouwdepot in 2026 werkt, wat de specifieke Argenta-voorwaarden zijn, wat je wel en niet mag declareren en hoe het unieke Argenta-rentemodel werkt. Met de gratis hypotheekcheck van Advisiyo krijg je snel inzicht in haalbaarheid, maandlasten
🌟 Waarom je Argenta bouwdepot regelen via Advisiyo?
100% Onafhankelijk: Wij vergelijken meer dan 40 geldverstrekkers op voorwaarden en bouwdepotrentes.
Binnen 24 uur persoonlijk advies
Gratis & vrijblijvend oriëntatiegesprek: Direct inzicht in jouw persoonlijke mogelijkheden.
Eén helder tarief: Vooraf volledige transparantie over de advies- en bemiddelingskosten.
HYPOTHEEKCHECK OVERWAARDEHoeveel bouwdepot kun jij opnemen bij Argenta? Check het in 2 minuten
Vul je gegevens in en zie direct een indicatie. Daarna kijk ik als erkend hypotheekadviseur gratis met je mee.
Bijna klaar – waar kan ik je uitkomst en berekening toelichten?
Waarom vraag ik je gegevens?
Een berekening zegt pas echt iets als iemand ernaar kijkt. Met je gegevens kan ik je uitkomst controleren en contact met je opnemen. Ik gebruik ze alleen voor deze check en deel ze met niemand.
Let op: extra leenruimte op basis van het energielabel is wettelijk geoormerkt en kan uitsluitend worden besteed aan energiebesparende maatregelen. Deze uitkomst is een indicatieve berekening en geen bindend advies. Je definitieve financieringsmogelijkheden zijn altijd onder voorbehoud van een volledige acceptatietoets, je actuele inkomsten, eventuele financiële verplichtingen en de acceptatiecriteria van de geldverstrekker.
Gratis en vrijblijvend

★★★★★ 5,0 op Google (29 reviews) · 300+ klanten
Meer over Advisiyo
Wat is een bouwdepot Argenta en wanneer krijg je ermee te maken?
Ga je een woning bouwen, verbouwen of verduurzamen? Dan kun je hiervoor een hypotheek of verhoging afsluiten bij Argenta. Het bedrag dat je leent voor de werkzaamheden stort Argenta op een speciale, geblokkeerde rekening: het bouwdepot.
In plaats van dat het geld in één keer op je privérekening staat, blijft het gereserveerd staan. Met het geld uit je bouwdepot betaal je zelf stapsgewijs de nota’s van de bouw, verbouwing of verduurzaming — zoals facturen van de aannemer, installateur of de bouwmarkt. Als de ingediende facturen zijn goedgekeurd, betaalt Argenta het bedrag uit vanuit het bouwdepot. Naarmate de verbouwing vordert en je meer rekeningen declareert, neemt het saldo in je bouwdepot af totdat het project klaar is.
Je krijgt te maken met een Argenta bouwdepot zodra je hypotheek (of extra leningdeel) via de notaris is gepasseerd voor een van de volgende situaties:
Nieuwbouw: Je betaalt de aannemer of ontwikkelaar in termijnen naarmate de bouw van je nieuwe huis vordert.
Bestaande bouw verbouwen: Je past je huidige of pas gekochte woning aan (bijvoorbeeld met een uitbouw, nieuwe badkamer, keuken of dakkapel).
Verduurzamen: Je investeert in energiebesparende maatregelen via een reguliere verhoging of het Argenta Energiebespaarbudget (zoals zonnepanelen, isolatie of een warmtepomp).
Wanneer is een bouwdepot niet verplicht?
Een bouwdepot is niet verplicht als de kosten van de verbouwing lager zijn dan € 25.000,-. Blijven de totale verbouwingskosten onder deze grens? Dan stelt Argenta geen bouwdepot verplicht en wordt het bedrag in één keer rechtstreeks op je eigen betaalrekening gestort. Je hoeft in dat geval geen losse nota's of facturen in te dienen.
Let op: Blijken de kosten onder de € 25.000,- bestemd te zijn voor noodzakelijk herstel van de woning? Dan stelt Argenta een bouwdepot wél altijd verplicht.
Bouwdepot Argenta: Kernkenmerken in een overzicht
Als je een Argenta bouwdepot afsluit, gelden er een aantal belangrijke basisregels en specifieke Argenta-voorwaarden:
Doel van het depot: Het Argenta bouwdepot is uitsluitend bedoeld voor het financieren van de nieuwbouw, kwalitatieve verbouwing of verduurzaming van je eigen woning (hoofdverblijf).
Inkomensgrens (LTI) & leencapaciteit: De extra maandlasten voor het bouwdepot moeten passen binnen jouw wettelijke leencapaciteit op basis van je toetsinkomen. Bij energiebesparende voorzieningen kun je onder voorwaarden tot 106% van de marktwaarde lenen, of gebruikmaken van het specifieke Argenta Energiebespaarbudget.
Looptijd & verlenging (Argenta-specifiek):
Bestaande bouw & nieuwbouw: Het bouwdepot heeft een standaard looptijd van 24 maanden. Het depot kan onder voorwaarden eenmalig worden verlengd met 12 maanden (tot maximaal 36 maanden).
Rentevergoeding & werking rente: Je ontvangt over het ongebruikte saldo in het depot een rentevergoeding die 1-op-1 gelijk is aan je afgesproken hypotheekrente. Heb je meerdere leningdelen? Dan wordt de rentevergoeding per leningdeel bepaald op basis van het specifieke leningdeel waaruit het bouwdepot is gevormd. Er geldt dus geen gewogen gemiddelde. Naarmate je meer declaraties indient en het saldo daalt, ontvang je minder rentevergoeding, waardoor je netto maandlasten stijgen. Na de standaard looptijd van 24 maanden vervalt de rentevergoeding (€ 0,-) volledig bij een eventuele verlenging.
Declareren & beheer: Facturen en nota's dien je eenvoudig en digitaal in via Mijn Argenta (online of via de Mijn Argenta app). Argenta beoordeelt ingediende declaraties en betaalt goedgekeurde rekeningen uit vanuit het depot.
Wanneer verplicht bij Argenta: Een Argenta bouwdepot is verplicht bij nieuwbouwwoningen en bij verbouwingen waarvan de totale kosten € 25.000,- of hoger bedragen.
Mogelijkheid zonder bouwdepot: Zijn de totale kosten van de verbouwing minder dan € 25.000,-? Dan is een bouwdepot bij Argenta niet verplicht. Argenta stort het verbouwingsbedrag in dat geval direct in één keer op je betaalrekening, waardoor je geen losse nota's of facturen hoeft in te dienen.
Fiscale status (Box 1): De betaalde hypotheekrente min de ontvangen depotrente is fiscaal aftrekbaar in Box 1. Voorwaarde is dat het geld aantoonbaar is gebruikt voor het onderhoud of de kwalitatieve verbetering van de eigen woning.
Restant saldo na afloop: Blijft er na het afronden van de werkzaamheden of bij het verstrijken van de looptijd nog geld over in het depot? Dit overgebleven bedrag gebruikt Argenta automatisch en volledig boetevrij als extra aflossing op je hypotheek.
Hoe werkt de rente van een Argenta bouwdepot?
Het geld dat nog ongebruikt op je Argenta bouwdepot staat, levert een rentevergoeding op. Deze depotrente is exact gelijk aan de afgesproken hypotheekrente van het specifieke leningdeel waaraan jouw bouwdepot is gekoppeld.
Het ongebruikte saldo:
Je betaalt hypotheekrente, maar ontvangt exact hetzelfde percentage aan depotrente.
Per saldo kost dit deel je bruto dus niets (€ 0,- verschil).
Het opgenomen saldo:
Zodra je facturen declareert en Argenta deze uitbetaalt, daalt het saldo in je depot.
Over het opgenomen deel ontvang je geen rentevergoeding meer.
Hierdoor stijgen je netto maandlasten stap voor stap.
💡 Het effect op je maandlasten:
Aan het begin van de verbouwing staat het volledige bedrag nog in het depot. De te betalen rente en de te ontvangen rentevergoeding strepen elkaar dan volledig tegen elkaar weg (bruto € 0,- verschil voor het depotdeel). Zodra je goedgekeurde facturen indient via het online portaal Mijn Leninginzicht en Argenta deze declaraties uitbetaalt, daalt je depotsaldo. Je ontvangt vanaf dat moment minder rentevergoeding, waardoor je netto maandlasten stap voor stap stijgen totdat de verbouwing klaar is of de 24 maanden zijn verstreken. (Let op: bij Argenta ontvang je deze rentevergoeding over het niet-opgenomen saldo gedurende de standaard looptijd van 24 maanden).
Fiscale tip (Box 1):
Bij je belastingaangifte in Box 1 moet je de ontvangen depotrente verrekenen met de betaalde hypotheekrente. Het saldo dat na deze verrekening overblijft, is het nettobedrag dat in aanmerking komt voor hypotheekrenteaftrek.
Let op de gunstige 6-maandenregeling bij de verbouwing van een bestaande woning:
De eerste 6 maanden: Je hoeft de ontvangen depotrente nog niet af te trekken van de betaalde rente. Je profiteert dus tijdelijk van maximale hypotheekrenteaftrek.
Na 6 maanden: Vanaf dit moment ben je wél wettelijk verplicht om de ontvangen rente af te trekken van de betaalde hypotheekrente (salderen).
Koop je een nieuwbouwwoning? Dan geldt deze vrijstelling van 6 maanden niet en moet je de ontvangen rente vanaf dag één verrekenen.
Wat mag je wel en niet betalen uit een Argenta bouwdepot?
Om facturen uit het Argenta bouwdepot te mogen declareren, geldt de fiscale hoofdregel: de uitgaven moeten de woning kwalitatief verbeteren en onlosmakelijk (aard- en nagelvast) met het huis verbonden zijn.
🟢 Dit mag wél uit het Argenta bouwdepot:
Verbouwing & uitbouw: Een dakkapel, uitbouw, aanbouw, nokverhoging of een nieuwe indeling van de woning.
Keuken & sanitair: Een compleet nieuwe keuken, inbouwapparatuur, een badkamer of toilet.
Verduurzaming & energie besparen: Zonnepanelen, warmtepomp, spouwmuur-, vloer- of dakisolatie en HR++ of Triple glas.
Vaste vloeren: Parket dat verlijmd is op de ondervloer, plavuizen, gietvloeren en verlijmd PVC (vloeren die niet zonder schade aan de woning verwijderd kunnen worden).
Afwerking & onderhoud: Stuc- en schilderwerk, vaste inbouwspots, vervanging van kozijnen, deuren, CV-ketel en leidingwerk.
Tuinaanleg: Aanleg van de tuin, bestrating en vaste erfafscheidingen (schuttingen), mits dit waarde toevoegt aan de woning.
🔴 Dit mag niét uit het Argenta bouwdepot:
Gereedschap & klusmaterieel: Boormachines, steigers, kwasten of gereedschap dat je koopt of huurt voor het klussen.
Losse raamdecoratie: Gordijnen, losse jaloezieën, vitrages en rolgordijnen (omdat deze eenvoudig mee te verhuizen zijn).
Losse vloeren: Kliklaminaat of zwevend gelegd PVC dat zonder beschadiging kan worden meegenomen.
Losse verlichting & inboedel: Schemerlampen, wandmeubels, losstaande kasten, vrijstaande koelkasten of wasmachines.
Eigen arbeidsuren: De uren die je zelf klust of vergoedingen aan vrienden of familie die meehelpen met verbouwen.
💡 Handig om te weten:
Je uploadt facturen en nota's eenvoudig digitaal via de online omgeving van Mijn Leninginzicht. Argenta controleert de declaratie aan de hand van jouw vooraf ingediende verbouwingsspecificatie.
Als de ingediende facturen zijn goedgekeurd, betaalt Argenta het bedrag uit vanuit het bouwdepot. Je kunt hierbij zelf kiezen of het bedrag rechtstreeks naar de aannemer/leverancier gaat, of naar je eigen betaalrekening als je de kosten al zelf hebt voorgeschoten.
Is een bouwdepot bij Argenta verplicht bij een verbouwing?
Het aanvragen van een Argenta bouwdepot is niet in alle situaties verplicht. Of Argenta een depotrekening eist, hangt primair af van de totale verbouwingskosten, het type woning, de aanwezigheid van NHG en de manier waarop de verbouwing wordt gefinancierd.
Wanneer is een Argenta bouwdepot wél verplicht?
Nieuwbouwwoningen: Bij de aankoop van een nieuwbouwhuis verlopen de termijnbetalingen aan de aannemer of projectontwikkelaar altijd via een bouwdepot.
Verbouwingskosten vanaf € 25.000,-: Bedragen de totale verbouwingskosten € 25.000,- of meer? Dan eist Argenta standaard de opening van een bouwdepot.
Noodzakelijk herstel & marktwaarde ná verbouwing: Is er sprake van achterstallig onderhoud (noodzakelijk herstel)? Of vraag je de hypotheek aan op basis van de getaxeerde marktwaarde ná verbouwing? Dan eist Argenta dat het volledige verbouwingsbedrag in een bouwdepot wordt geplaatst – ook als dit bedrag lager is dan € 25.000,-.
Hypotheken met NHG: Sluit je een verhoging af met Nationale Hypotheek Garantie (NHG)? Dan is een bouwdepot verplicht voor je verbouwingskosten.
Extra leenruimte voor verduurzaming: Maak je gebruik van het Argenta Energiebespaarbudget (tot 106% van de marktwaarde met NHG)? Dan stort Argenta dit geld in een specifiek verduurzamingsdepot. Het grote voordeel hiervan is dat je vooraf nog geen verbouwingsspecificatie of offertes hoeft in te dienen.
Wanneer is een bouwdepot niét verplicht (rechtstreekse uitkering)?
Voldoet jouw aanvraag niet aan de bovenstaande verplichtingen? Dan stelt Argenta een bouwdepot niet als eis en wordt het geld rechtstreeks uitgekeerd:
Verbouwingskosten onder € 25.000,-: Zijn de totale kosten van de verbouwing lager dan € 25.000,-, is er geen sprake van noodzakelijk herstel en leen je niet op basis van de marktwaarde na verbouwing? Dan wordt het geld direct in één keer uitgekeerd via de notaris of via een rechtstreekse storting op je betaalrekening.
Geen administratieve rompslomp vooraf: Bij een rechtstreekse uitkering hoef je géén losse nota's of facturen via het hypothekenportaal Mijn Leninginzicht in te dienen ter goedkeuring om het geld te ontvangen.
⚠️ Belangrijke fiscale waarschuwing (Box 1):
Stort Argenta het verbouwingsbedrag rechtstreeks op je betaalrekening zonder bouwdepot? Bewaar alsnog alle facturen, offertes en betalingsbewijzen zorgvuldig in je eigen administratie.
Om aanspraak te mogen maken op hypotheekrenteaftrek in Box 1, moet je bij een eventuele controle van de Belastingdienst zwart-op-wit kunnen aantonen dat het geleende geld voor 100% is besteed aan het verbeteren, onderhouden of verduurzamen van je eigen woning (hoofdverblijf). Kun je dit niet bewijzen? Dan verhuist de lening fiscaal naar Box 3 en verlies je definitief je renteaftrek.
Fiscale regels & Hypotheekrenteaftrek voor een bouwdepot Argenta
Wanneer je een Argenta bouwdepot gebruikt voor verbouwing, nieuwbouw of verduurzaming van je eigen woning (hoofdverblijf), valt dit onder de fiscale regels van Box 1 (inkomen uit werk en woning).
Hier zijn de belangrijkste fiscale uitgangspunten:
Hypotheekrenteaftrek in Box 1:
De rente over de lening voor de verbouwing of nieuwbouw is fiscaal aftrekbaar in Box 1 van de inkomstenbelasting. Belangrijke voorwaarde is dat het geld uit het bouwdepot aantoonbaar is besteed aan het onderhoud, de kwalitatieve verbetering of de verduurzaming van je eigen woning (hoofdverblijf). Bekijk voor het complete overzicht van de wet- en regelgeving de pagina van de Belastingdienst over wat je mag aftrekken bij een verbouwingslening.
Verrekening depotrente (Argenta-specifiek):
Bij Argenta ontvang je over het niet-opgenomen saldo in het bouwdepot een rentevergoeding die 1-op-1 gelijk is aan de afgesproken hypotheekrente van het specifieke leningdeel waaraan het bouwdepot is gekoppeld.
Hoe vul je dit in bij de Belastingdienst?
Bij een verbouwingsdepot (bestaande bouw): Gedurende de eerste 6 maanden hoef je de ontvangen depotrente nog niet af te trekken van de betaalde rente. Je geniet dan van volledige renteaftrek. Pas vanaf maand 7 t/m maand 24 ben je verplicht de ontvangen rente te verrekenen.
Bij een nieuwbouwdepot: Hier geldt de vrijstelling van de eerste 6 maanden niet. Je moet vanaf de allereerste dag de ontvangen depotrente verrekenen met de betaalde hypotheekrente.
Eenmalige financieringskosten fiscaal aftrekbaar:
De kosten die je maakt om de hypotheekverhoging of het Argenta bouwdepot af te sluiten, mag je bij de belastingaangifte eenmalig volledig aftrekken in Box 1. Dit geldt voor:
De advies- en bemiddelingskosten van je hypotheekadviseur (Advisiyo).
De taxatiekosten (NWWI-taxatierapport of Calcasa Desktoptaxatie voor het bepalen van de marktwaarde vóór en ná verbouwing).
De notariskosten voor de hypotheekakte en kadastrale rechten (niet van toepassing bij een onderhandse verhoging binnen je bestaande inschrijving).
De eventuele bereidstellingsprovisie bij verlenging van de hypotheekofferte.
📌 Let op bij de looptijd en rentevergoeding van Argenta:
Het Argenta bouwdepot heeft een standaard looptijd van 24 maanden. Gedurende deze volledige perioden van 24 maanden ontvang je over het niet-opgenomen saldo een rentevergoeding die gelijk is aan je hypotheekrente. Verleng je het depot (bijvoorbeeld bij nieuwbouw tot maximaal 36 maanden)? Houd er dan rekening mee dat na het verstrijken van de reguliere rentevergoedingsperiode de rentevergoeding kan vervallen (€ 0,-), waardoor je over die extra verlengingsperiode geen ontvangen depotrente meer verrekent in je belastingaangifte.
Kosten bouwdepot Argenta
Wanneer je een bouwdepot Argenta gaat aanvragen, krijg je te maken met een aantal eenmalige financieringskosten. Welke kosten dit precies zijn en hoe hoog het totale bedrag uitvalt, hangt af van de route die je kiest om je hypotheek bij Argenta uit te breiden (via een onderhandse verhoging, een tweede hypotheekdeel of het oversluiten van je hypotheek).
De eenmalige kosten bij het aanvragen van een bouwdepot Argenta bestaan uit:
Advies- en bemiddelingskosten (Advisiyo): Voor het onafhankelijke advies, de nauwkeurige berekening van je maximale leencapaciteit bij Argenta en de volledige begeleiding tot aan het definitieve akkoord van Argenta.
Indicatie: € 1.750 – € 2.750
Taxatiekosten: Argenta vraagt om een officieel taxatierapport om de actuele marktwaarde én de verwachte marktwaarde ná verbouwing vast te leggen. Bij een beperkte verhoging accepteert Argenta in bepaalde situaties ook een voordeligere desktoptaxatie of Calcasa-desktoptaxatie.
Indicatie: € 110 (desktoptaxatie) – € 750 (volledige taxatie)
Notariskosten: Dit betaal je uitsluitend wanneer er een nieuwe hypotheekakte voor het bouwdepot Argenta moet worden ingeschreven in het Kadaster (bij een tweede hypotheekdeel of oversluiten). Heb je bij het afsluiten van je huidige Argenta-hypotheek gekozen voor een hogere inschrijving? Dan kun je het bouwdepot Argenta onderhands verhogen en vervallen de notariskosten volledig.
Indicatie: € 800 – € 1.500 (niet van toepassing bij een onderhandse verhoging)
💰 Goed om te weten: Kosten zijn fiscaal aftrekbaar!
Vraag je een bouwdepot Argenta aan voor de verbouwing of verduurzaming van je eigen woning (hoofdverblijf in Box 1)? Dan zijn de advies-, taxatie- en notariskosten eenmalig volledig aftrekbaar van de inkomstenbelasting. Hierdoor krijg je bij je belastingaangifte een aanzienlijk deel van deze gemaakte kosten terug.
Bij Advisiyo hanteren we 100% transparantie. Voordat we voor je aan de slag gaan met de aanvraag van jouw bouwdepot Argenta, ontvang je een heldere offerte op maat. Zo weet je vooraf exact waar je aan toe bent en kom je achteraf nooit voor verrassingen te staan.
Bekijk ook: Kosten hypotheekadvies
Documenten & aandachtspunten bij een Argenta bouwdepot
Wat heb je nodig voor een snelle en soepele aanvraag van je bouwdepot Argenta?
Wanneer je een bouwdepot Argenta gaat aanvragen, moet Argenta je huidige financiële situatie en de waarde van je woning grondig beoordelen. Om het acceptatieproces rondom jouw bouwdepot Argenta zo snel en vlekkeloos mogelijk te laten verlopen, verzamel je vooraf de onderstaande documenten.
Benodigde documenten bij het aanvragen van een bouwdepot:
Inkomen (loondienst):
Recente salarisstrook (niet ouder dan 3 maanden).
Werkgeversverklaring (volgens het nieuwste model, niet ouder dan 3 maanden).
Recent bankafschrift waarop het salaris zichtbaar is gestort.
Ondernemers / ZZP'ers:
Jaarcijfers van de afgelopen 2 tot 3 jaar én de bijbehorende definitieve aanslagen inkomstenbelasting.
Gepensioneerden:
Meest recente Uniform Pensioenoverzicht (UPO) en de AOW-specificatie.
Financiële verplichtingen:
Overzicht van lopende leningen, consumptief krediet of private-leasecontracten.
Woning & Verbouwing:
Taxatierapport (fysiek NWWI-rapport of desktoptaxatie) waarin de waarde ná verbouwing is opgenomen.
Ingevulde verbouwingsspecificatie en eventuele offertes van aannemers of specialisten.
✅ Persoonlijke checklist van Advisiyo
Bij Advisiyo stellen we voor het aanvragen van jouw bouwdepot Argenta een heldere documentenchecklist op maat samen. Zo verzamel je gericht exact de juiste stukken die Argenta vereist en verloopt het acceptatietraject vlekkeloos en zonder vertraging.
Argenta bouwdepot declareren van rekeningen in 4 stappen
-
Factuur ontvangen & controleren
Stap 1 - Controleer de factuur
Controleer of de nota van de aannemer of bouwmarkt op jouw naam en het adres van de woning staat, met een duidelijke omschrijving van de gewerkte uren of materialen. -
Dien de rekening in bij Argenta
Stap 2 - Upload via app/portaal
Via de app of bankomgeving upload je een foto of PDF van de factuur. Geef direct aan of Argenta de nota rechtstreeks aan de aannemer/leverancier moet overmaken of dat het een terugbetaling op je eigen Argenta-betaalrekening betreft. -
Beoordeling door Argenta
Stap 3 - Beoordeling
Argenta controleert de ingediende nota. De bank toetst of de post voldoet aan de voorwaarden van het bouwdepot Argenta (aard- en nagelvast) en of de uitgave overeenkomt met de vooraf ingediende verbouwingsspecificatie. -
Uitbetaling binnen 1 tot 3 werkdagen
Stap 4 - Uitbetaling
Na goedkeuring wordt het bedrag overgemaakt naar de leverancier of naar je eigen rekening. Het saldo in je bouwdepot wordt direct bijgewerkt.
Veelgestelde vragen over het Argenta bouwdepot
-
Een Argenta bouwdepot is een gereserveerde, geblokkeerde rekening binnen jouw Argenta hypotheek waaruit de kosten voor een verbouwing, nieuwbouw of verduurzaming van je woning direct worden uitbetaald. Het depotbedrag wordt na het passeren van de hypotheek gereserveerd en declaraties op basis van goedgekeurde facturen of nota's worden gefaseerd uitbetaald, waarbij je over het resterende saldo een rentevergoeding ontvangt die exact gelijk is aan je gecontracteerde hypotheekrente.
-
Argenta rekent geen extra beheerkosten voor het openen of aanhouden van een bouwdepot. Als de verbouwingskosten lager zijn dan € 25.000,-, is een bouwdepot niet verplicht en kan het bedrag rechtstreeks via de notaris worden uitgekeerd, tenzij de hypotheek is aangevraagd op basis van de getaxeerde marktwaarde ná verbouwing.
-
Het beheren en declareren van een Argenta bouwdepot werkt 100% online via de portal Mijn Leninginzicht. Je uploadt een duidelijke foto of pdf-scan van de originele factuur op jouw naam en gekoppeld aan het adres, waarna Argenta de nota controleert en het bedrag uitbetaalt aan jou (na overleg van een betaalbewijs) of rechtstreeks aan de leverancier op een Nederlands IBAN-rekeningnummer.
-
Je mag het Argenta bouwdepot uitsluitend gebruiken voor nagelvaste woningverbeteringen die de waarde van de woning verhogen, zoals een nieuwe keuken, badkamer, aanbouw, stucwerk, schilderwerk, zonnepanelen of vaste tuinonderdelen (zoals een schutting of ingegraven beplanting). Losse inrichtingszaken (zoals gordijnen, meubels, een losse vloer of tuinsets) en eigen arbeidsuren zijn streng uitgesloten; materiaalkosten bij doe-het-zelven mag je wel declareren.
-
Een Argenta bouwdepot heeft een standaard looptijd van 24 maanden, waarin je een rentevergoeding ontvangt die 100% gelijk is aan je te betalen hypotheekrente. Ben je na 2 jaar nog niet klaar met bouwen, dan kun je het depot nog maximaal 2 keer met 6 maanden verlengen (tot 36 maanden totaal), maar let op: na de eerste 24 maanden stopt de rentevergoeding volledig (€ 0,-), waardoor je gedurende de verlenging alleen nog de bruto hypotheekrente betaalt.
-
Als er na afronding van je verbouwing geld overblijft in het Argenta bouwdepot, wordt dit restant na beëindiging in Mijn Leninginzicht verplicht gebruikt als een vergoedingsvrije aflossing op jouw hypotheekschuld. Hierdoor dalen je schuld en je maandelijkse hypotheeklasten direct.
-
Een Argenta bouwdepot is een geblokkeerd leningdeel dat uitsluitend bestemd is voor aantoonbare woningverbetering en geldt als onderdeel van je Box 1 hypotheekschuld met fiscale renteaftrek. Een reguliere spaarrekening bevat vrij opneembaar eigen vermogen in Box 3 zonder bestedingsrestricties, maar levert geen hypotheekrenteaftrek op bij een verbouwing.
-
Ja, het Argenta bouwdepot is zeer geschikt voor omvangrijke verbouwingen en nieuwbouwprojecten, omdat de ruime standaard looptijd van 24 maanden perfect aansluit bij lange bouwtrajecten. Bij nieuwbouw worden de uitbetalingen netjes afgestemd op de vastgestelde bouwtermijnen uit de koop-aannemingsovereenkomst en eventueel goedgekeurd meerwerk.
-
Vergeleken met andere geldverstrekkers (zoals Rabobank, ING of Florius) onderscheidt Argenta zich door een ruime looptijd van 24 maanden zonder extra beheerkosten en een rentevergoeding die 100% gelijk is aan de leenrente. Of Argenta voor jou de scherpste optie is, hangt af van de actuele basishypotheekrente; Advisiyo vergelijkt Argenta direct onafhankelijk met meer dan 40 alternatieve aanbieders.
-
Het belangrijkste risico is een verkeerde inschatting van je verbouwbegroting: als je de kosten te krap inschat, moet je het tekort opvangen met eigen middelen, terwijl je bij een te ruim berekend depot onnodig afsluit- en taxatiekosten maakt over geld dat verplicht wordt afgelost. Daarnaast kun je bij Argenta geen tweede bouwdepot aanvragen zolang het eerste depot nog actief loopt.
-
Het stappenplan omvat 5 stappen:
Begroting opstellen: Maak een gespecificeerde verbouwingsspecificatie per rubriek.
Taxatie: Laat een NWWI-taxatierapport opmaken met de waarde ná verbouwing.
Aanvraag via Advisiyo: Advisiyo berekent je leencapaciteit en dient het verzoek in bij Argenta.
Passeren: Na notarieel passeren wordt het depot klaargezet in Mijn Leninginzicht.
Declareren: Upload je facturen en betaalbewijzen digitaal voor snelle verwerking.
-
Voor het aanvragen van een Argenta bouwdepot stelt Argenta een gespecificeerde verbouwingsspecificatie (verbouwplan), een NWWI-taxatierapport met een marktwaardetaxatie vóór en ná verbouwing, en een geldig inkomensbewijs (salarisstrook, werkgeversverklaring of jaarcijfers voor ondernemers) verplicht. Advisiyo stelt hiervoor een persoonlijke documentenchecklist voor je op.
-
Ja, verduurzamingsmaatregelen (zoals HR++ glas, isolatie, een warmtepomp of zonnepanelen) kun je uitstekend onderbrengen in het Argenta bouwdepot. Je mag hiervoor regulier tot 106% van de marktwaarde financieren, mits het extra geleende bedrag volledig aan energiebesparende voorzieningen (EBV) wordt besteed.
-
Als erkend onafhankelijk hypotheekadviseur reken ik bij Advisiyo jouw maximale leencapaciteit, marktwaarde na verbouwing en fiscaal voordeel exact door. Ik vergelijk Argenta direct met meer dan 40 actieve geldverstrekkers, help je bij het opstellen van de verbouwingsspecificatie en regel je complete bouwdepotaanvraag 100% online en persoonlijk vanaf een vast tarief van € 1.750,-.
Wil je weten of een bouwdepot bij Argenta voor jou mogelijk is? Plan vrijblijvend een gesprek en krijg snel inzicht in je opties, maximale hypotheek en maandlasten.
Bekijk ook:
- Hypotheekcheck
- Kosten hypotheekadvies
- Plan een gesprek
- Hypotheek verhogen
Overwaarde opnemen
Overwaarde opnemen ASR
Overwaarde opnemen Rabobank
Overwaarde opnemen ING
Overwaarde opnemen ABN AMRO
Overwaarde opnemen Florius
Overwaarde opnemen Aegon
Overwaarde opnemen Argenta
Overwaarde opnemen NIBC
Overwaarde opnemen Nationale Nederlanden
Overwaarde opnemen Hypotrust
Overwaarde opnemen BLG
Wat kost € 100.000 overwaarde opnemen?
Wat kost € 30.000 overwaarde opnemen?
Wat kost € 50.000 overwaarde opnemen?
Wat kost € 40.000 overwaarde opnemen?
Hoe werkt een bouwdepot?
Bouwdepot berekenen
Bouwdepot aanvragen
Bouwdepot bij ING
Bouwdepot Rabobank
Bouwdepot Florius
Bouwdepot ABN AMRO
Hypotheek verhogen per geldverstrekker
- Hypotheek verhogen zonder notaris
- Hypotheek verhogen voor verduurzaming
Wat anderen over Advisiyo zeggen
-
Ik ben ze enorm dankbaar voor hun werk. Ze zijn het enige bedrijf dat me een kans gaf op een hypotheek, nadat ik pas anderhalf jaar in Nederland woonde. Ze zorgden voor vertalingen (ik spreek Spaans) en waren bij elke stap enorm behulpzaam. Binnen een paar maanden hadden we de hypotheek binnen, dankzij Advisiyo en vooral Youssef Hassan.
Antonio Perez ⭐⭐⭐⭐⭐
-
Goed geholpen door Youssef bij mijn eerste hypotheekaanvraag. Alles werd duidelijk uitgelegd en bij vragen kwam er altijd snel een antwoord, zelfs in het weekend :)
Ilja ⭐⭐⭐⭐⭐
-
Het contact verliep naar volle tevredenheid. Wij voelden ons als klant serieus genomen. Alle vragen die wij hadden, werden snel beantwoord. Youssef is vriendelijk, rustig, geduldig en betrokken. Kortom, prima zaken gedaan met Advisiyo.
Carla ⭐⭐⭐⭐⭐