
Bouwdepot Munt Hypotheken in 2026: Voorwaarden, kosten & stappen
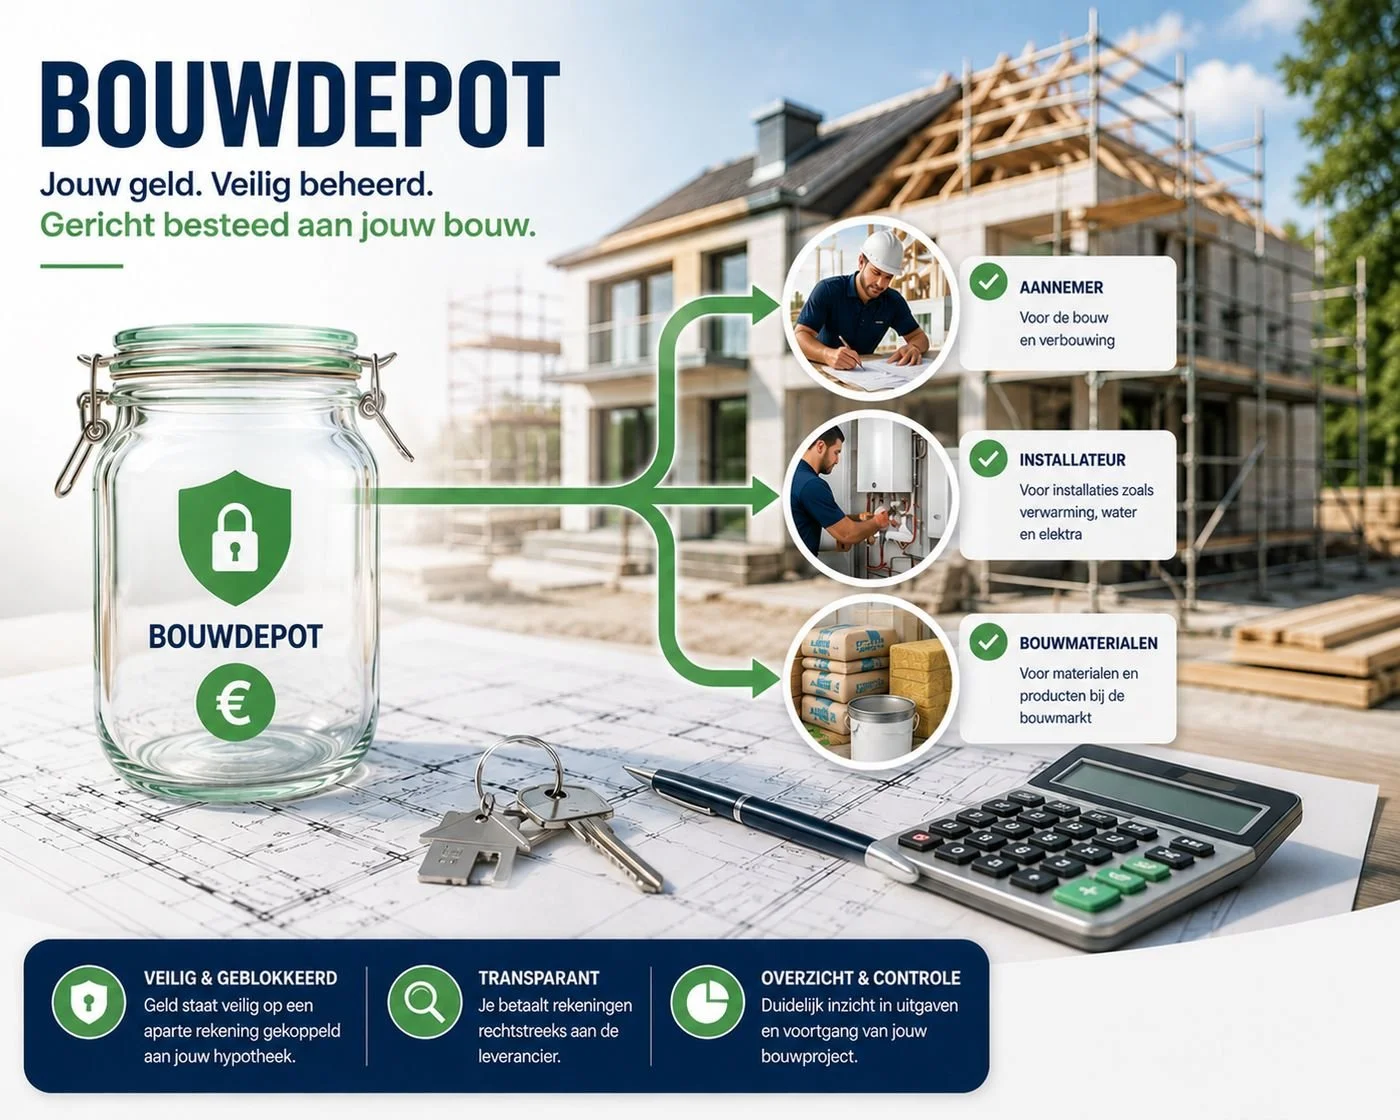
Ga je een woning bouwen, een bestaand huis verbouwen of je woning verduurzamen? Dan krijg je te maken met een Munt bouwdepot. Dit is een speciale, gereserveerde rekening die gekoppeld is aan jouw Munt-hypotheek. Het geld voor je (ver)bouwplannen staat hierop veilig geparkeerd. Vanuit dit depot betaal je stapsgewijs de rekeningen van de aannemer, installateur of bouwmarkt.
In deze complete gids van Advisiyo lees je exact hoe het Munt bouwdepot in 2026 werkt, wat de specifieke Munt Hypotheken bank-voorwaarden zijn, wat je wel en niet mag declareren en hoe het unieke Munt Hypotheken-rentemodel werkt. Met de gratis hypotheekcheck van Advisiyo krijg je snel inzicht in haalbaarheid, maandlasten
🌟 Waarom je Munt Hypotheken bouwdepot regelen via Advisiyo?
100% Onafhankelijk: Wij vergelijken meer dan 40 geldverstrekkers op voorwaarden en bouwdepotrentes.
Binnen 24 uur persoonlijk advies
Gratis & vrijblijvend oriëntatiegesprek: Direct inzicht in jouw persoonlijke mogelijkheden.
Eén helder tarief: Vooraf volledige transparantie over de advies- en bemiddelingskosten.
Check direct hoeveel bouwdepot jij kunt opnemen bij Munt Hypotheken
Bereken hoeveel bouwdepot jij kunt opnemen
Krijg direct een eerste indicatie van je mogelijkheden en maandlast. Daarna kun je meteen een gratis gesprek plannen of een terugbelverzoek achterlaten.
Start je gratis check
Vul eerst je basisgegevens in. Daarna zie je direct je eerste uitkomst.
Wat wil je nu doen?
Kies direct de stap die het beste bij je past. Meestal werkt direct plannen het prettigst, maar een terugbelverzoek is ook mogelijk.
Liever dat we je terugbellen?
Laat hieronder je gegevens achter. Dan nemen we vrijblijvend contact met je op om je mogelijkheden samen door te nemen.
Snel eerste inzicht
Je ziet direct of opnemen van overwaarde in jouw situatie kansrijk lijkt.
Persoonlijk vervolg
In een gesprek kijken we naar jouw doel, maandlasten en vervolgstappen.
Veilig en zorgvuldig
Je gegevens worden alleen gebruikt voor je aanvraag en persoonlijk contact.
Wat is een bouwdepot Munt Hypotheken en wanneer krijg je ermee te maken?
Ga je een woning bouwen, verbouwen of verduurzamen? Dan kun je hiervoor een hypotheek of verhoging afsluiten bij Munt Hypotheken. Het bedrag dat je leent voor de werkzaamheden stort Munt op een speciale, geblokkeerde rekening: het bouwdepot.
In plaats van dat het geld in één keer op je privérekening staat, blijft het gereserveerd staan. Met het geld uit je bouwdepot betaal je zelf stapsgewijs de nota’s van de bouw, verbouwing of verduurzaming — zoals facturen van de aannemer, installateur of de bouwmarkt. Als de ingediende facturen zijn goedgekeurd, betaalt Munt Hypotheken het bedrag uit vanuit het bouwdepot. Naarmate de verbouwing vordert en je meer rekeningen declareert, neemt het saldo in je bouwdepot af totdat het project klaar is.
Je krijgt te maken met een Munt Hypotheken bouwdepot zodra je hypotheek (of extra leningdeel) via de notaris is gepasseerd voor een van de volgende situaties:
Nieuwbouw: Je betaalt de aannemer of ontwikkelaar in termijnen naarmate de bouw van je nieuwe huis vordert.
Bestaande bouw verbouwen: Je past je huidige of pas gekochte woning aan (bijvoorbeeld met een uitbouw, nieuwe badkamer, keuken of dakkapel).
Verduurzamen: Je investeert in energiebesparende maatregelen via een reguliere verhoging of het Munt Hypotheken Energiebespaarbudget (zoals zonnepanelen, isolatie of een warmtepomp).
Bouwdepot Munt Hypotheken: Kernkenmerken in een overzicht
Als je een Munt Hypotheken bouwdepot (of duurzaamheidsdepot / Energiebespaarbudget) afsluit, gelden de voorwaarden en spelregels van Munt Hypotheken:
Doel van het depot
Het bouwdepot van Munt Hypotheken is uitsluitend bedoeld voor het financieren van de nieuwbouw, kwalitatieve verbouwing of verduurzaming van je eigen woning (hoofdverblijf). Bij verduurzaming mag het geld uit het duurzaamheidsdepot (of Energiebespaarbudget) alleen worden gebruikt voor erkende energiebesparende voorzieningen (zoals isolatie, HR++/+++ glas, zonnepanelen of een warmtepomp).
Inkomensgrens (LTI) & leencapaciteit (Duurzaamheidsregelingen)
Extra leenruimte: Bij Munt Hypotheken kun je energiebesparende maatregelen meefinancieren tot maximaal 106% van de marktwaarde van de woning (conform de wettelijke verruiming voor Energiebesparende Voorzieningen).
Duurzaamheidskorting: Munt Hypotheken stimuleert verduurzaming. Zodra je woning door verduurzaming een gunstig energielabel heeft behaald (zoals energielabel A of hoger), kun je in aanmerking komen voor een rentekorting op je hypotheek. Je kunt je nieuwe energielabel na het afronden van de werkzaamheden doorgeven aan Munt Hypotheken om deze korting door te laten voeren.
Looptijd & verlenging (Munt Hypotheken-specifiek)
Standaard geldigheid: Het bouwdepot is bij zowel bestaande bouw als nieuwbouw standaard 24 maanden (2 jaar) geldig. Dit geldt voor zowel reguliere bouwdepots als duurzaamheidsdepots.
Verlengen: Je kunt de geldigheid in totaal 2 keer verlengen:
Eerste verlenging: +12 maanden (van 24 naar 36 maanden).
Tweede verlenging: nog eens +6 maanden (van 36 naar maximaal 42 maanden).
Aanvragen verlenging: Het verlengen van de termijn regel je voordat de geldigheidstermijn verloopt via MijnHypotheekOnline.
Rentevergoeding & werking rente
Rentevergoeding per projecttype: Over het niet-opgenomen saldo in je depot ontvang je een rentevergoeding die 1-op-1 exact gelijk is aan de door jou te betalen hypotheekrente (of het gewogen gemiddelde bij meerdere leningdelen). De duur van de rentevergoeding verschilt per situatie:
Bestaande bouw (verbouwing): Je ontvangt de eerste 12 maanden een rentevergoeding.
Energiebesparende voorzieningen & Nieuwbouw: Je ontvangt de eerste 24 maanden een rentevergoeding.
Vervallen rentevergoeding: Na het verstrijken van de eerste 12 maanden (bij bestaande bouw) of 24 maanden (bij energiebesparende voorzieningen en nieuwbouw), én tijdens eventuele verlengingen, vervalt de rentevergoeding (0%) over het resterende depotsaldo.
Uitbetaling: De rentevergoeding wordt maandelijks achteraf verrekend met je te betalen maandtermijn. Naarmate je meer declareert (of wanneer de rentevergoeding vervalt), neemt de rentevergoeding af en stijgen je netto maandlasten.
Declareren & beheer
Via de online omgeving: Facturen, nota's en declaratieformulieren dien je eenvoudig digitaal in via MijnHypotheekOnline.
Uitbetaling: Na controle en goedkeuring maakt Munt Hypotheken het bedrag over naar je eigen betaalrekening (of bij nieuwbouw rechtstreeks naar de aannemer/projectontwikkelaar).
Nota's: Munt Hypotheken hanteert doorgaans een minimumbedrag per declaratie (bijv. € 100,- per nota) en de uitgaven moeten overeenkomen met de vooraf goedgekeurde verbouwingsspecificatie.
Wanneer verplicht vs. rechtstreekse uitkering
Verplicht depot: Een bouwdepot is verplicht bij nieuwbouw, bij hypotheekverhogingen met NHG én wanneer het verhoogde hypotheekbedrag noodzakelijk is om de marktwaarde ná verbouwing te behalen.
Mogelijkheid zonder bouwdepot: Sluit je een verhoging af op basis van voldoende bestaande overwaarde (waarbij de hypotheekschuld kleiner blijft dan of gelijk is aan 100% van de marktwaarde vóór verbouwing) en is er geen NHG van toepassing? Dan kan de verhoging in overleg rechtstreeks op je betaalrekening gestort worden.
Fiscale status (Box 1)
De betaalde hypotheekrente min de ontvangen depotrente (salderen) is fiscaal aftrekbaar in Box 1 van de inkomstenbelasting, mits het geld aantoonbaar is gebruikt voor het onderhoud, de kwalitatieve verbetering of de verduurzaming van je eigen woning (hoofdverblijf).
Restant saldo na afloop
Aflossing op hypotheek: Blijft er na het afronden van de werkzaamheden of na afloop van de maximale looptijd geld over in het depot? Dan gebruikt Munt Hypotheken dit restant automatisch voor een vergoedingsvrije (boetevrije) extra aflossing op je hypotheek.
Kleine restanten: Indien er na afloop sprake is van een gering restantbedrag, kan dit in overleg rechtstreeks naar je betaalrekening worden overgemaakt (mits toegestaan binnen de regelgeving van NHG en de voorwaarden).
Hoe werkt de rente van een Munt Hypotheken bouwdepot?
Het geld dat nog ongebruikt op je Munt Hypotheken bouwdepot (of duurzaamheidsdepot / Energiebespaarbudget) staat, levert een rentevergoeding op.
Over het ongebruikte saldo & Berekening:
Je ontvangt een rentevergoeding over het niet-opgenomen saldo in je depot op basis van het gewogen gemiddelde van de rentepercentages van je verschillende leningdelen.
Rekenvoorbeeld gewogen gemiddelde rente:
Leningdeel 1: € 100.000 x 6% = € 6.000
Leningdeel 2: € 50.000 x 5% = € 2.500
Totale rente: € 8.500
Gemiddeld gewogen rentepercentage: € 8.500 / € 150.000 = 5,66%
Looptijd van de rentevergoeding:
Bestaande bouw (regulier bouwdepot): Je ontvangt de eerste 12 maanden van de looptijd een rentevergoeding.
Energiebesparende voorzieningen & Nieuwbouw: Je ontvangt de eerste 24 maanden van de looptijd een rentevergoeding.
Verlengingen: Zodra deze initiële periode van 12 of 24 maanden is verstreken (of bij verlenging van het depot tot 36 of 42 maanden via MijnHypotheekOnline), vervalt de rentevergoeding (0%) over het overgebleven depotsaldo.
Uitbetaling in het depot:
In tegenstelling tot rechtstreekse verrekening met de maandelijkse incasso, wordt deze rentevergoeding door Munt Hypotheken maandelijks rechtstreeks in je bouwdepot gestort. De exacte bedragen en bijschrijvingen vind je iedere maand terug op je overzicht in MijnHypotheekOnline.
Over het opgenomen saldo & Effect op je maandlasten:
Zodra je facturen en nota's declareert via MijnHypotheekOnline en Munt Hypotheken deze uitbetaalt, daalt het saldo in je depot. Over het opgenomen deel ontvang je geen rentevergoeding meer.
💡 Het effect op je maandlasten:
Bij de start: Het volledige bedrag staat nog in het depot. De te betalen hypotheekrente en de maandelijks in het depot gestorte rentevergoeding houden elkaar netto in evenwicht (bruto € 0,- verschil voor het depotdeel).
Maandelijkse bijschrijving: Munt Hypotheken stort de opgebouwde rentevergoeding maandelijks bij in het depot, wat terug te zien is op het maandoverzicht.
Stapsgewijze stijging van de lasten: Naarmate je meer declareert voor de verbouwing, verduurzaming of nieuwbouw, daalt het depotsaldo. Er wordt vanaf dat moment minder rentevergoeding in je depot gestort, waardoor de netto maandlasten van je hypotheek stapsgewijs stijgen tot de werkzaamheden zijn afgerond en het depot is leeggemaakt.
Wat mag je wel en niet betalen uit een Munt bouwdepot?
Munt Hypotheken maakt onderscheid tussen het bouwdepot (voor de reguliere verbouwing of nieuwbouw) en het duurzaamheidsdepot (specifiek voor erkende energiebesparende voorzieningen).
🔴 Dit mag niét uit het Munt depot:
Gereedschap & klusmaterieel: Boormachines, steigers, kwasten, verhuurapparatuur of gereedschap dat je koopt of huurt.
Losse raamdecoratie: Gordijnen, losse jaloezieën, vitrages en rolgordijnen (omdat deze verhuisbaar zijn).
Losse vloeren: Kliklaminaat of zwevend gelegd PVC dat zonder beschadiging meegenomen kan worden.
Losse verlichting & inboedel: Schemerlampen, wandmeubels, losstaande kasten, vrijstaande koelkasten, wasmachines of tuinsets.
Eigen arbeidsuren: De uren die je zelf klust of vergoedingen aan vrienden/familie die meehelpen.
Niet-opgegeven klussen: Posten die niet op jouw vooraf goedgekeurde verbouwingsspecificatie stonden (bijvoorbeeld tuinaanleg als je alleen een badkamer hebt opgegeven).
🟢 Dit mag wél uit het Munt depot:
Verbouwing & uitbouw (Bouwdepot): Een dakkapel, uitbouw, aanbouw, nokverhoging of een nieuwe indeling van de woning.
Keuken & sanitair (Bouwdepot): Een compleet nieuwe keuken, inbouwapparatuur, een badkamer of toilet.
Verduurzaming & energie besparen (Duurzaamheidsdepot): Zonnepanelen, (hybride) warmtepomp, spouwmuur-, gevel-, dak-, vloer- en leidingisolatie, HR++ of Triple glas, energiezuinige kozijnen/deuren i.c.m. HR++ glas, douche-WTW en energiezuinige ventilatiesystemen.
Vaste vloeren (Bouwdepot): Parket dat verlijmd is op de ondervloer, plavuizen, gietvloeren en verlijmd PVC (vloeren die niet zonder schade verwijderd kunnen worden).
Afwerking & onderhoud (Bouwdepot): Stukadoors- en schilderwerk, vaste inbouwspots, vervanging van kozijnen, deuren, CV-ketel en leidingwerk.
Tuinaanleg (Bouwdepot): Aanleg van de tuin, bestrating en vaste erfafscheidingen, mits dit vooraf is opgenomen in de verbouwingsspecificatie/taxatie en waarde toevoegt.
💡 Handig om te weten bij Munt Hypotheken:
Declareren via het online portaal: Facturen, nota's en declaratieformulieren dien je eenvoudig digitaal in via je persoonlijke omgeving MijnHypotheekOnline.
Uitbetalingstermijn: Na goedkeuring maakt Munt Hypotheken het bedrag doorgaans binnen enkele werkdagen over naar je betaalrekening (of bij nieuwbouw rechtstreeks aan de aannemer/projectontwikkelaar).
Officiële bewijsstukken: Een losse pinbon, offerte of orderbevestiging is niet voldoende. De gespecificeerde factuur of nota moet voorzien zijn van een datum (na de passeerdatum van de hypotheek), naam/adres leverancier, KvK-nummer, btw-nummer en een duidelijke omschrijving van de artikelen of werkzaamheden.
Juiste depot kiezen: Kies bij het uploaden zorgvuldig tussen het duurzaamheidsdepot (energiebesparende maatregelen) en het bouwdepot (overige verbouwingskosten).
Afhandeling restantsaldo: Blijft er na de verbouwing of het verlopen van de looptijd nog geld over in het depot? Dan wordt dit overgebleven bedrag door Munt Hypotheken automatisch ingezet als een vergoedingsvrije (boetevrije) extra aflossing op je hypotheek.
Is een bouwdepot bij Munt Hypotheken verplicht bij een verbouwing?
Het aanvragen van een Munt Hypotheken bouwdepot (of duurzaamheidsdepot) is niet in alle situaties verplicht. Of Munt Hypotheken een depotrekening eist, hangt primair af van het type hypotheek, de verhouding tussen je hypotheekschuld en de woningwaarde, de aanwezigheid van NHG en de manier waarop de verbouwing wordt gefinancierd.
Wanneer is een Munt Hypotheken bouwdepot wél verplicht?
Nieuwbouwwoningen: Bij de aankoop van een nieuwbouwwoning verlopen de termijnbetalingen aan de aannemer of projectontwikkelaar altijd via een bouwdepot.
Hypotheken met NHG: Sluit je een hypotheekverhoging af met Nationale Hypotheek Garantie (NHG) voor een verbouwing en/of verduurzaming? Dan is een bouwdepot verplicht voor je verbouw- en verduurzamingskosten.
Verbouwing met waardestijging als voorwaarde: Is je totale hypotheekschuld ná verhoging hoger dan de marktwaarde van de woning vóór verbouwing? Munt Hypotheken eist dan een bouwdepot als garantie dat het extra geld daadwerkelijk in de woning wordt geïnvesteerd om de getaxeerde marktwaarde ná verbouwing te realiseren.
Extra leenruimte voor verduurzaming: Maak je gebruik van extra leenruimte voor Energiebesparende Voorzieningen (EBV, tot 106% van de marktwaarde van de woning)? Dan worden deze middelen in een specifiek duurzaamheidsdepot gereserveerd.
Wanneer is een bouwdepot niét verplicht (rechtstreekse uitkering)?
Voldoet jouw situatie niet aan de bovenstaande verplichtingen? Dan stelt Munt Hypotheken een bouwdepot niet als eis:
Vrij besteedbare verhoging / consumptieve opname: Sluit je een hypotheekverhoging af op basis van overwaarde en geldt er geen verplichte koppeling aan een getaxeerde marktwaarde ná verbouwing? Dan keert Munt Hypotheken het bedrag in één keer rechtstreeks uit op je betaalrekening.
Voldoende overwaarde (schuld ≤ marktwaarde vóór verbouwing): Blijft je totale hypotheekschuld (bestaande hypotheek + de verhoging) lager dan of gelijk aan 100% van de marktwaarde van je woning vóór verbouwing? Dan valt de lening binnen een verantwoorde risicoklasse en is een gegarandeerd depot niet strikt noodzakelijk.
Rechtstreekse storting op je eigen betaalrekening: Bij een rechtstreekse uitkering wordt het volledige bedrag direct op je betaalrekening gestort. Je hoeft dan géén losse nota's of facturen via MijnHypotheekOnline in te dienen ter goedkeuring.
⚠️ Belangrijke fiscale waarschuwing (Box 1): Stort Munt Hypotheken het bedrag rechtstreeks op je betaalrekening zonder bouwdepot? Bewaar alsnog alle facturen, offertes en betalingsbewijzen zorgvuldig in je eigen administratie. Munt Hypotheken controleert bij een rechtstreekse uitkering niet of de uitgaven voldoen aan de fiscale eisen voor renteaftrek. Om aanspraak te maken op hypotheekrenteaftrek in Box 1, moet je bij een eventuele controle van de Belastingdienst zelf kunnen aantonen dat het geleende geld voor 100% is besteed aan het kwalitatief verbeteren, onderhouden en/of verduurzamen van je eigen woning (hoofdverblijf). Gebeurt dit niet, dan verhuist (een deel van) de lening fiscaal naar Box 3 en verlies je de renteaftrek.
Fiscale regels & Hypotheekrenteaftrek voor een bouwdepot Munt Hypotheken
Wanneer je een Munt Hypotheken bouwdepot (of duurzaamheidsdepot) gebruikt voor verbouwing, nieuwbouw of verduurzaming van je eigen woning (hoofdverblijf), valt dit onder de fiscale regels van Box 1 (inkomen uit werk en woning).
Hypotheekrenteaftrek in Box 1
De rente over de lening voor de verbouwing, nieuwbouw of verduurzaming is fiscaal aftrekbaar in Box 1 van de inkomstenbelasting. Belangrijke voorwaarde is dat het geld uit het depot aantoonbaar is besteed aan het onderhoud, de kwalitatieve verbetering of de verduurzaming van je eigen woning (hoofdverblijf). Bekijk voor het complete overzicht van de wet- en regelgeving de informatie van de Belastingdienst over wat je mag aftrekken bij een verbouwingsdepot.
Verrekening depotrente (Munt-specifiek)
Bij Muntontvang je over het niet-opgenomen saldo in je bouwdepot of duurzaamheidsdepot een rentevergoeding die 1-op-1 exact gelijk is aan de door jou te betalen hypotheekrente over het betreffende leningdeel (of het gewogen gemiddelde bij meerdere leningdelen). Over het ongebruikte saldo betaal je bruto per saldo dus niets (€ 0,- verschil).
Hoe vul je dit in bij de Belastingdienst?
Bij je jaarlijkse belastingaangifte vul je zowel de betaalde hypotheekrente als de ontvangen depotrente in. De ontvangen depotrente trek je af van de betaalde rente (salderen). Het saldo dat overblijft, is het nettobedrag dat fiscaal aftrekbaar is in Box 1.
Eenmalige financieringskosten fiscaal aftrekbaar
De kosten die je maakt om de hypotheekverhoging en/of het Munt bouw- of duurzaamheidsdepot af te sluiten, mag je bij de belastingaangifte eenmalig volledig aftrekken in Box 1. Dit geldt voor:
De advies- en bemiddelingskosten.
De taxatiekosten (NWWI-taxatierapport voor het bepalen van de marktwaarde vóór en ná verbouwing).
De notariskosten voor de hypotheekakte en kadastrale rechten (niet van toepassing bij een onderhandse verhoging binnen je bestaande inschrijving).
De eventuele verlengingskosten of bereidstellingsprovisie bij verlenging van de hypotheekofferte.
📌 Looptijd en rentevergoeding specifiek bij Munt
De periode waarin je rentevergoeding ontvangt en de geldigheid van het depot werken bij Munt Hypotheken als volgt:
Bestaande bouw & Verbouwing (Bouwdepot): Het bouwdepot heeft bij Munt Hypotheken een standaard geldigheid van 24 maanden (2 jaar). Gedurende de eerste 12 maanden ontvang je een rentevergoeding over het niet-opgenomen saldo op basis van het gewogen gemiddelde van je hypotheekrente. Na maand 12 vervalt de rentevergoeding (€ 0,- / 0%), waardoor je na het eerste jaar geen ontvangen depotrente meer hoeft of kunt verrekenen in je belastingaangifte.
Nieuwbouw: Voor nieuwbouwwoningen geldt bij Munt Hypotheken eveneens een standaard geldigheid van 24 maanden (2 jaar). Je ontvangt gedurende deze volledige eerste 24 maanden een gewogen gemiddelde rentevergoeding over het ongebruikte saldo. Bij een eventuele verlenging na deze 24 maanden vervalt de rentevergoeding (€ 0,-) over het overgebleven restant.
Verduurzaming (Duurzaamheidsdepot / Energiebespaarbudget): Voor het verduurzamen van je woning geldt eveneens een standaard geldigheid van 24 maanden, waarbij je de eerste 24 maanden een gewogen gemiddelde rentevergoeding ontvangt over het niet-opgenomen saldo.
Kosten bouwdepot Munt Hypotheken
Wanneer je een bouwdepot Munt Hypotheken gaat aanvragen, krijg je te maken met een aantal eenmalige financieringskosten. Welke kosten dit precies zijn en hoe hoog het totale bedrag uitvalt, hangt af van de route die je kiest om je hypotheek bij Munt uit te breiden (via een onderhandse verhoging, een tweede hypotheekdeel of het oversluiten van je hypotheek).
De eenmalige kosten bij het aanvragen van een bouwdepot Munt Hypotheken bestaan uit:
Advies- en bemiddelingskosten (Advisiyo): Voor het onafhankelijke advies, de nauwkeurige berekening van je maximale leencapaciteit bij Munt Hypotheken en de volledige begeleiding tot aan het definitieve akkoord van Munt Hypotheken.
Indicatie: € 1.750 – € 2.750
Taxatiekosten: Munt Hypotheken vraagt om een officieel taxatierapport om de actuele marktwaarde én de verwachte marktwaarde ná verbouwing vast te leggen. Bij een beperkte verhoging accepteert Munt Hypotheken in bepaalde situaties ook een voordeligere desktoptaxatie of Calcasa-desktoptaxatie.
Indicatie: € 110 (desktoptaxatie) – € 750 (volledige taxatie)
Notariskosten: Dit betaal je uitsluitend wanneer er een nieuwe hypotheekakte voor het bouwdepot Munt Hypotheken moet worden ingeschreven in het Kadaster (bij een tweede hypotheekdeel of oversluiten). Heb je bij het afsluiten van je huidige Munt-hypotheek gekozen voor een hogere inschrijving? Dan kun je het bouwdepot Munt Hypotheken onderhands verhogen en vervallen de notariskosten volledig.
Indicatie: € 800 – € 1.500 (niet van toepassing bij een onderhandse verhoging)
💰 Goed om te weten: Kosten zijn fiscaal aftrekbaar!
Vraag je een bouwdepot Munt Hypotheken aan voor de verbouwing of verduurzaming van je eigen woning (hoofdverblijf in Box 1)? Dan zijn de advies-, taxatie- en notariskosten eenmalig volledig aftrekbaar van de inkomstenbelasting. Hierdoor krijg je bij je belastingaangifte een aanzienlijk deel van deze gemaakte kosten terug.
Bij Advisiyo hanteren we 100% transparantie. Voordat we voor je aan de slag gaan met de aanvraag van jouw bouwdepot Munt Hypotheken, ontvang je een heldere offerte op maat. Zo weet je vooraf exact waar je aan toe bent en kom je achteraf nooit voor verrassingen te staan.
Bekijk ook: Kosten hypotheekadvies
Documenten & aandachtspunten bij een Munt Hypotheken bouwdepot
Wat heb je nodig voor een snelle en soepele aanvraag van je bouwdepot Munt Hypotheken?
Wanneer je een bouwdepot Munt Hypotheken gaat aanvragen, moet Munt je huidige financiële situatie en de waarde van je woning grondig beoordelen. Om het acceptatieproces rondom jouw bouwdepot Munt Hypotheken zo snel en vlekkeloos mogelijk te laten verlopen, verzamel je vooraf de onderstaande documenten.
Benodigde documenten bij het aanvragen van een bouwdepot:
Inkomen (loondienst):
Recente salarisstrook (niet ouder dan 3 maanden).
Werkgeversverklaring (volgens het nieuwste model, niet ouder dan 3 maanden).
Recent bankafschrift waarop het salaris zichtbaar is gestort.
Ondernemers / ZZP'ers:
Jaarcijfers van de afgelopen 2 tot 3 jaar én de bijbehorende definitieve aanslagen inkomstenbelasting.
Gepensioneerden:
Meest recente Uniform Pensioenoverzicht (UPO) en de AOW-specificatie.
Financiële verplichtingen:
Overzicht van lopende leningen, consumptief krediet of private-leasecontracten.
Woning & Verbouwing:
Taxatierapport (fysiek NWWI-rapport of desktoptaxatie) waarin de waarde ná verbouwing is opgenomen.
Ingevulde verbouwingsspecificatie en eventuele offertes van aannemers of specialisten.
✅ Persoonlijke checklist van Advisiyo
Bij Advisiyo stellen we voor het aanvragen van jouw bouwdepot Munt Hypotheken een heldere documentenchecklist op maat samen. Zo verzamel je gericht exact de juiste stukken die Munt Hypotheken vereist en verloopt het acceptatietraject vlekkeloos en zonder vertraging.
Munt Hypotheken bouwdepot declareren van rekeningen in 4 stappen
-
Factuur ontvangen & controleren
Stap 1 - Controleer de factuur
Controleer of de nota van de aannemer of bouwmarkt op jouw naam en het adres van de woning staat, met een duidelijke omschrijving van de gewerkte uren of materialen. -
Dien de rekening in bij Munt Hypotheken
Stap 2 - Upload via app/portaal
Via de app of bankomgeving upload je een foto of PDF van de factuur. Geef direct aan of Munt Hypotheken de nota rechtstreeks aan de aannemer/leverancier moet overmaken of dat het een terugbetaling op je eigen Munt Hypotheken-betaalrekening betreft. -
Beoordeling door Munt Hypotheken
Stap 3 - Beoordeling
Munt Hypotheken controleert de ingediende nota. De bank toetst of de post voldoet aan de voorwaarden van het bouwdepot Munt Hypotheken (aard- en nagelvast) en of de uitgave overeenkomt met de vooraf ingediende verbouwingsspecificatie. -
Uitbetaling binnen 1 tot 3 werkdagen
Stap 4 - Uitbetaling
Na goedkeuring wordt het bedrag overgemaakt naar de leverancier of naar je eigen rekening. Het saldo in je bouwdepot wordt direct bijgewerkt.
Veelgestelde vragen over het Munt Hypotheken bouwdepot
-
Niet per se. Je kunt de verbouwing meefinancieren in je hypotheek mits je inkomen dit toelaat én de woningwaarde ná verbouwing voldoende stijgt. Wel geldt dat je maximaal 100% van de marktwaarde ná verbouwing mag lenen (of tot 106% bij verduurzaming). Blijken de verbouwingskosten hoger dan de waardestijging? Dan moet je het verschil met eigen geld bijleggen.
-
Nee, bij het aanvragen van een bouwdepot Munt is een officieel taxatierapport altijd verplicht. Munt moet de waarde van de woning namelijk officieel vastgesteld hebben om het risico en de maximale leencapaciteit te kunnen bepalen.
Wel verschilt de vorm van het taxatierapport afhankelijk van de situatie bij Munt:
Fysiek NWWI-taxatierapport: Verplicht bij ingrijpende verbouwingen, nieuwbouw of wanneer je de verwachte marktwaarde ná verbouwing wilt laten meewegen om de leencapaciteit te verruimen (tot 100% of 106% LTV) of om je risico-opslag te verlagen. Een erkend taxateur komt de woning in dit geval fysiek inspecteren.
Calcasa-desktoptaxatie: Bij kleinere hypotheekverhogingen of specifieke verduurzamingskredieten accepteert Munt vaak een goedgekeurde desktoptaxatie. Dit is eveneens een officieel taxatierapport, maar wordt via een geautomatiseerd datamodel en een gecertificeerd taxateur op afstand opgesteld — zonder fysieke inspectie aan huis.
Kortom: Een taxatierapport is bij een bouwdepot Munt nooit optioneel, maar afhankelijk van de hoogte van de verbouwing volstaat een voordelige desktoptaxatie in plaats van een fysiek NWWI-rapport.
-
Er is geen exacte standaardtijd, maar globaal kun je rekenen op:
📌 Indicatieve doorlooptijd:
2–4 weken: intake + documenten verzamelen
taxatieperiode (als nodig)
Na goedkeuring verstrekking & offerte
Tekeningsdatum bij notaris (indien vereist)
→ In totaal vaak 4–8 weken van start tot afronding (afhankelijk van taxatie, notaris en drukte)
-
De looptijd en rentevergoeding van een Munt Hypotheken bouwdepot (of duurzaamheidsdepot / Energiebespaarbudget) zijn per projecttype als volgt opgebouwd:
Bestaande bouw (verbouwing): Het depot is standaard 24 maanden (2 jaar) geldig. Gedurende de eerste 12 maanden ontvang je een rentevergoeding over het niet-opgenomen saldo (op basis van het gewogen gemiddelde van je hypotheekrente). Vanaf maand 13 vervalt deze rentevergoeding (0%).
Nieuwbouw: Voor nieuwbouwwoningen is het depot eveneens standaard 24 maanden (2 jaar) geldig. Bij nieuwbouw ontvang je gedurende de volledige eerste 24 maanden een gewogen gemiddelde rentevergoeding over het niet-opgenomen saldo.
Verduurzaming (Duurzaamheidsdepot / EBV): Maak je gebruik van extra leenruimte voor energiebesparende voorzieningen? Ook hiervoor geldt een standaard geldigheid van 24 maanden (2 jaar), waarbij je gedurende de eerste 24 maanden een gewogen gemiddelde rentevergoeding ontvangt over het niet-opgenomen saldo.
Verlengen van de looptijd:
Duurt de verbouwing of nieuwbouw langer dan 24 maanden? Je kunt de geldigheidstermijn vóór de verloopdatum via MijnHypotheekOnline maximaal twee keer verlengen:
Eerste verlenging: +12 maanden (van 24 naar 36 maanden).
Tweede verlenging: +6 maanden (van 36 naar maximaal 42 maanden).
(Let op: tijdens de gehele verlengingsperiode vervalt de rentevergoeding naar 0%).
💡 Wanneer stopt het Munt Hypotheken bouwdepot?
Het bouwdepot wordt gesloten zodra de verbouwing of nieuwbouw is afgerond, de maximale looptijd (tot 42 maanden) is bereikt, óf wanneer je het depot gereedmeldt via je persoonlijke online omgeving MijnHypotheekOnline.
Blijft er na het afronden van de werkzaamheden nog geld over in het depot? Dan verwerkt Munt Hypotheken dit restbedrag als volgt:
Aflossing op de hypotheek: Het restant wordt door Munt Hypotheken automatisch ingezet als een extra vergoedingsvrije (boetevrije) aflossing op je hypotheek. Heb je ook een specifiek verduurzamingsleningdeel lopen? Dan lost Munt Hypotheken het overgebleven depotbedrag bij voorkeur als eerste af op dat specifieke leningdeel.
-
Geld in het bouwdepot mag uitsluitend worden gebruikt voor de goedgekeurde verbouwing. Blijft er na afloop van de klus een restbedrag over? Dan gebruikt Munt dit verplicht als extra aflossing op je hypotheekschuld. Je kunt het overgebleven geld niet opnemen voor consumptieve uitgaven.
-
Nee. Uitgaven uit het bouwdepot Munt moeten voldoen aan het 'aard- en nagelvast'-criterium (onlosmakelijk verbonden met de woning). Gereedschap, losse apparatuur, vrijstaande kasten en kliklaminaat zijn niet toegestaan. Vaste keukens, sanitair, verlijmde PVC-vloeren en zonnepanelen wel.
-
Nee, een bestaand bouwdepot kan tussentijds niet handmatig worden opgehoogd. Valt de verbouwing duurder uit dan gepland, dan moet er een nieuwe hypotheekaanvraag voor een tweede hypotheekdeel of een onderhandse verhoging worden opgestart bij Munt, inclusief een nieuwe inkomens- en waardetoetsing.
Wil je weten of een bouwdepot bij Munt Hypotheken voor jou mogelijk is? Plan vrijblijvend een gesprek en krijg snel inzicht in je opties, maximale hypotheek en maandlasten.
Bekijk ook:
- Hypotheekcheck
- Kosten hypotheekadvies
- Plan een gesprek
- Hypotheek verhogen
Overwaarde opnemen
Overwaarde opnemen ASR
Overwaarde opnemen Rabobank
Overwaarde opnemen ING
Overwaarde opnemen ABN AMRO
Overwaarde opnemen Florius
Overwaarde opnemen Aegon
Overwaarde opnemen Argenta
Overwaarde opnemen NIBC
Overwaarde opnemen Nationale Nederlanden
Overwaarde opnemen Hypotrust
Overwaarde opnemen BLG
Wat kost € 100.000 overwaarde opnemen?
Wat kost € 30.000 overwaarde opnemen?
Wat kost € 50.000 overwaarde opnemen?
Wat kost € 40.000 overwaarde opnemen?
Hoe werkt een bouwdepot?
Bouwdepot berekenen
Bouwdepot aanvragen
Bouwdepot bij ING
Bouwdepot Rabobank
Bouwdepot Florius
Bouwdepot ABN AMRO
Bouwdepot Argenta
Bouwdepot Syntrus Achmea
Bouwdepot Aegon
Bouwdepot ASR
Bouwdepot Obvion
Bouwdepot ASN
Bouwdepot Centraal Beheer
Bouwdepot Nationale Nederlanden
Bouwdepot Lloyds Bank
Bouwdepot Hypotrust
Bouwdepot NIBC
Bouwdepot Allianz
Hypotheek verhogen per geldverstrekker
- Hypotheek verhogen zonder notaris
- Hypotheek verhogen voor verduurzaming
Wat anderen over Advisiyo zeggen
-
Ik ben ze enorm dankbaar voor hun werk. Ze zijn het enige bedrijf dat me een kans gaf op een hypotheek, nadat ik pas anderhalf jaar in Nederland woonde. Ze zorgden voor vertalingen (ik spreek Spaans) en waren bij elke stap enorm behulpzaam. Binnen een paar maanden hadden we de hypotheek binnen, dankzij Advisiyo en vooral Youssef Hassan.
Antonio Perez ⭐⭐⭐⭐⭐
-
Goed geholpen door Youssef bij mijn eerste hypotheekaanvraag. Alles werd duidelijk uitgelegd en bij vragen kwam er altijd snel een antwoord, zelfs in het weekend :)
Ilja ⭐⭐⭐⭐⭐
-
Het contact verliep naar volle tevredenheid. Wij voelden ons als klant serieus genomen. Alle vragen die wij hadden, werden snel beantwoord. Youssef is vriendelijk, rustig, geduldig en betrokken. Kortom, prima zaken gedaan met Advisiyo.
Carla ⭐⭐⭐⭐⭐